年金月20万円で夫婦2人の老後生活は足りる?
「夫婦2人で年金が月20万円くらいの予定だけれど、老後は生活できる?」「貯金はいくらあれば足りる?」と不安に感じている方も多いのではないでしょうか。
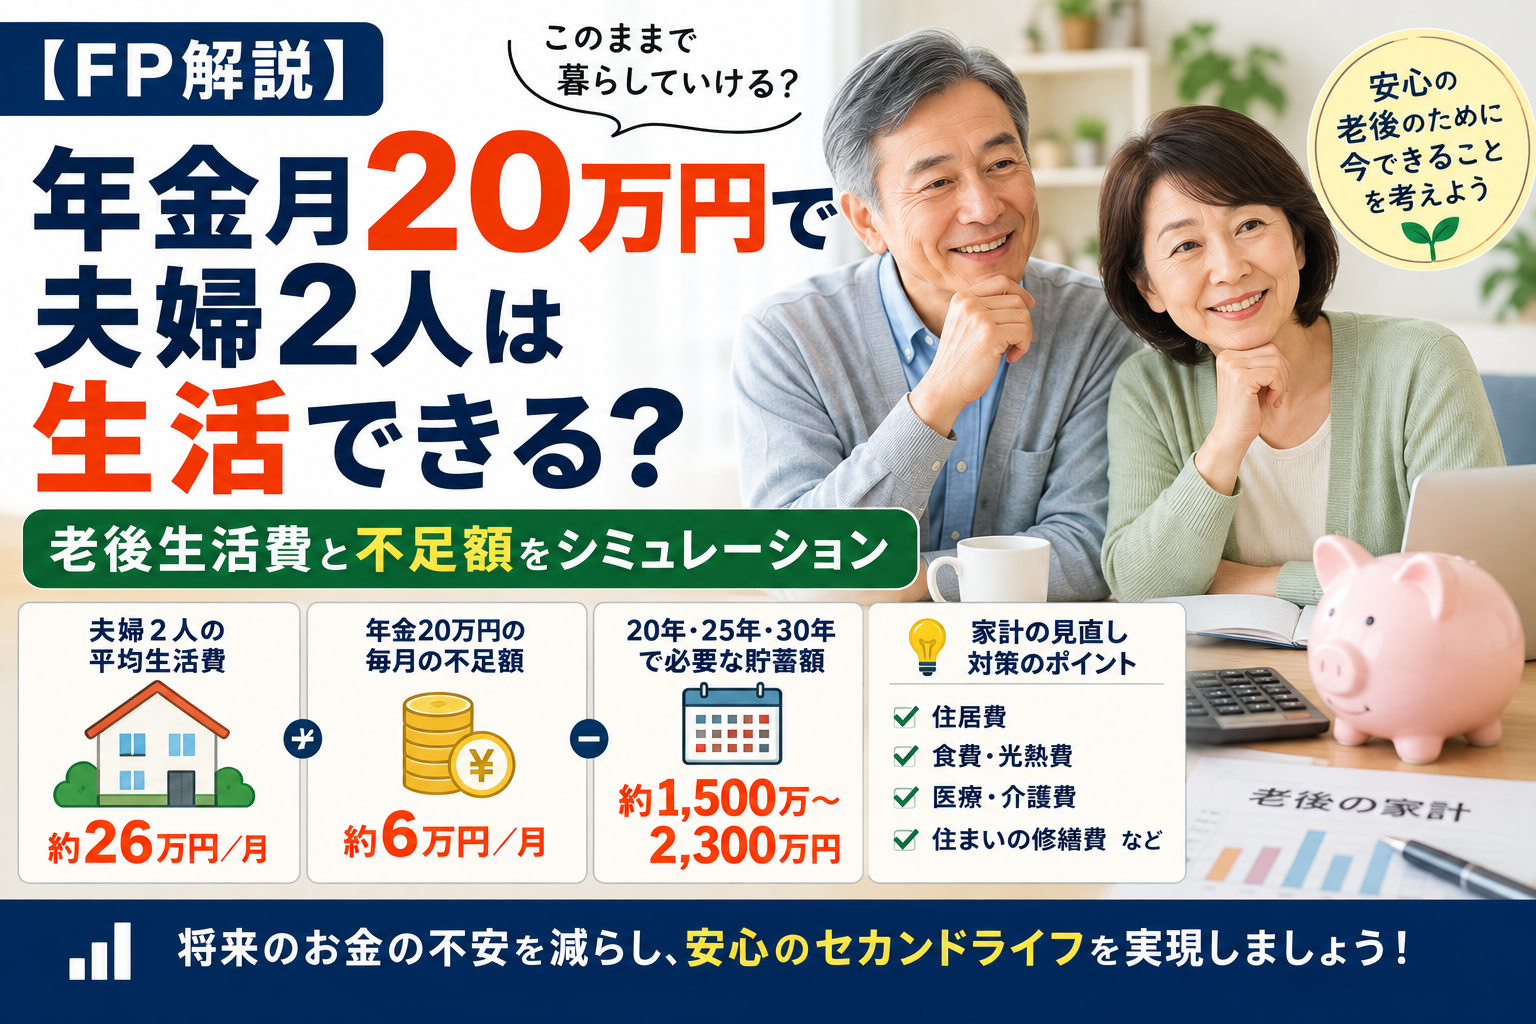
結論からいうと、年金月20万円で生活できるかどうかは、住居費や車の有無、食費、医療費などによって変わります。ただし、平均的な高齢夫婦世帯の生活費と比較すると、20万円だけでは不足する可能性があります。
さらに注意したいのは、「年金20万円」が額面なのか手取りなのかという点です。公的年金からも税金や社会保険料などが差し引かれる場合があるため、実際の家計では手取り額を使って計算することが重要です。
AFPとして一言
老後資金は「年金20万円では無理」と決めつけるのではなく、「わが家の生活費-年金の手取り額」で毎月の不足額を計算することから始めましょう。不足額がわかれば、必要な貯蓄額も具体的になります。
この記事でわかること
- 夫婦2人の老後生活費の平均
- 年金月20万円で生活した場合の不足額
- 額面20万円と手取り20万円の違い
- 20年・25年・30年間で必要な貯蓄額
- 老後の生活費を見直すポイント
✅基本知識|夫婦2人の老後生活費はいくら?
総務省の「家計調査 2025年平均結果」によると、65歳以上の夫婦のみの無職世帯では、月平均の消費支出は26万3,979円でした。
| 65歳以上の夫婦のみの無職世帯 | 月平均 |
|---|---|
| 実収入 | 25万4,395円 |
| 可処分所得 | 22万1,544円 |
| 消費支出 | 26万3,979円 |
| 可処分所得と消費支出の差 | 約4万2,000円 |
消費支出とは、食費、住居費、光熱・水道、交通・通信、医療、教養娯楽など、日常生活で実際に使ったお金です。
ただし、この26万3,979円はあくまで平均値です。持ち家か賃貸か、住宅ローンが残っているか、車を何台保有しているかなどによって、必要な生活費は大きく変わります。
✅制度・仕組み|年金20万円は「額面」と「手取り」を分ける
老後家計をシミュレーションするときに間違えやすいのが、年金の額面をそのまま生活費として使えると考えることです。
| 年金20万円の考え方 | 家計への影響 |
|---|---|
| 額面で20万円 | 税金・社会保険料などが差し引かれる場合がある |
| 手取りで20万円 | 基本的に生活費へ使える金額として試算しやすい |
例えば夫婦の年金額面が月20万円でも、実際に口座へ入る金額が18万円台などになれば、生活費との差はさらに大きくなります。
実際の年金見込額は夫婦それぞれの加入期間や給与水準などによって異なります。日本年金機構の「ねんきんネット」では、将来の年金見込額を確認・試算できます。
✅比較表|年金20万円と平均生活費を比べると?
ここではわかりやすく、夫婦の年金「手取り」が月20万円あるケースとして、平均的な消費支出と比較してみます。
| 項目 | 月額 |
|---|---|
| 年金の手取り | 20万円 |
| 平均的な消費支出 | 26万3,979円 |
| 毎月の不足額 | 約6万4,000円 |
| 年間の不足額 | 約76万8,000円 |
平均的な生活費をそのまま使うと、年金手取り20万円では毎月約6万4,000円、年間では約77万円不足する計算です。
一方、生活費を月22万円まで抑えられる家庭なら不足は月2万円です。つまり、年金額だけではなく「毎月いくらで暮らすか」が老後資金を大きく左右します。
✅シミュレーション|年金20万円なら貯蓄はいくら必要?
結論として、必要な貯蓄額は「毎月の不足額×老後の期間」で大きく変わります。
年金の手取りを月20万円として、生活費が月22万円・25万円・約26万4,000円・30万円の場合を比較してみましょう。
| 毎月の生活費 | 毎月の不足額 | 20年間 | 25年間 | 30年間 |
|---|---|---|---|---|
| 22万円 | 2万円 | 480万円 | 600万円 | 720万円 |
| 25万円 | 5万円 | 1,200万円 | 1,500万円 | 1,800万円 |
| 約26万4,000円 | 約6万4,000円 | 約1,536万円 | 約1,920万円 | 約2,304万円 |
| 30万円 | 10万円 | 2,400万円 | 3,000万円 | 3,600万円 |
例えば生活費が月25万円なら、年金20万円との差は月5万円です。これが25年間続くと、単純計算では1,500万円になります。
一方、生活費を月22万円にできれば25年間の不足額は600万円です。毎月3万円の生活費の違いが、25年間では900万円もの差になります。
なお、この計算には物価上昇、運用益、年金額の改定、医療・介護費などを含めていません。必要額を考えるための目安として利用してください。
✅メリット|生活費を把握すると必要な老後資金が見えてくる
年金月20万円でも、生活費を把握すれば「老後資金はいくら必要かわからない」という不安を具体的な数字に変えられます。
| 確認する項目 | わかること |
|---|---|
| 年金の手取り | 毎月使える収入 |
| 老後の生活費 | 毎月必要なお金 |
| 収入-支出 | 毎月の不足額 |
| 現在の貯蓄・退職金 | すでに準備できている老後資金 |
例えば25年間で1,500万円不足する試算でも、老後用の貯蓄が700万円、退職金から800万円を老後資金として確保できれば、単純計算では不足分を準備できています。
「老後に2,000万円必要」といった一般的な数字だけを見るのではなく、自分たちの年金、生活費、金融資産、退職金を使って計算することが大切です。
✅注意点|年金20万円でも家計が苦しくなるケース
年金20万円で生活できると考えていても、想定外の支出によって貯蓄の取り崩しが早くなる場合があります。
| よくある見落とし | 注意するポイント |
|---|---|
| 住宅ローン | 退職後も返済が続く |
| 賃貸の家賃 | 老後も毎月発生する |
| 住宅修繕 | 外壁・屋根・設備交換など |
| 車 | 維持費や買い替え費用がかかる |
| 医療・介護 | 高齢期に支出が増える可能性がある |
特に注意したい失敗は、年金の「額面20万円」をそのまま手取り20万円として計算することです。税金や社会保険料などが差し引かれる場合、実際に使える金額は少なくなります。
また、老後生活費を低く見積もりすぎることも注意点です。食費などを無理に削った予算では長期間続かない可能性があります。
さらに、老後資金を増やそうとして短期間で大きな利益を狙い、必要な生活資金まで値動きの大きな金融商品へ投資すると、相場下落時に損失を抱えた状態で売却する可能性があります。
✅FPワンポイントアドバイス
AFPとしておすすめしたい考え方は、「年金20万円で足りるか?」ではなく、「年金20万円に合わせて、わが家はいくらで生活できるか?」を確認することです。
まず現在の家計から、教育費や仕事関連費など老後に減る可能性がある支出を除きます。そのうえで、固定資産税、住宅修繕、医療・介護など老後も必要になる支出を加えてみましょう。
例えば生活費を月26万円から23万円へ見直せれば、年金20万円に対する不足額は月6万円から3万円になります。25年間なら不足額は1,800万円から900万円へ減ります。
また、公的年金には受給開始時期を繰り下げる仕組みがあります。原則として66歳以後75歳まで繰下げることができ、1か月につき0.7%増額されます。ただし、繰下げ期間中の生活費が必要になるため、単純に増額率だけで判断しないことが大切です。
老後資金をNISAなどで運用する場合も、数年以内に使う生活費まで投資に回すのではなく、預貯金などの資金と長期間運用する資金を分けて考えましょう。NISAは運用益が非課税になる制度ですが、元本が保証される制度ではありません。
✅チェックリスト|年金20万円で生活できるか確認しよう
- ☐ 夫婦それぞれの年金見込額を確認した
- ☐ 年金の額面と手取りを分けて考えた
- ☐ 現在の毎月生活費を把握した
- ☐ 老後に減る支出を確認した
- ☐ 住宅ローンの完済時期を確認した
- ☐ 賃貸なら老後の家賃を計算した
- ☐ 固定資産税・住宅修繕費を考えた
- ☐ 車の維持費・買い替え費用を考えた
- ☐ 医療・介護などの予備費を考えた
- ☐ 現在の老後用貯蓄を確認した
- ☐ 退職金の見込額を確認した
- ☐ 20年・25年・30年で不足額を計算した
✅よくある質問
Q. 年金月20万円で夫婦2人は生活できますか?
生活費が20万円以内なら収支上は可能ですが、平均的な高齢夫婦世帯の消費支出と比べると不足する可能性があります。住居費、車、医療費などによっても大きく変わります。
Q. 年金20万円なら毎月いくら不足しますか?
生活費が25万円なら月5万円、30万円なら月10万円不足します。総務省の2025年平均の消費支出約26万4,000円を使った単純計算では、手取り20万円との差は約6万4,000円です。
Q. 年金20万円で25年間生活するなら貯金はいくら必要ですか?
毎月の不足額によって異なります。月2万円不足なら25年間で600万円、月5万円なら1,500万円、月10万円なら3,000万円です。医療・介護や住宅修繕などの臨時支出は別に考える必要があります。
Q. 年金20万円は全部生活費に使えますか?
額面20万円の場合は注意が必要です。税金や健康保険料・介護保険料などが差し引かれる場合があるため、実際の家計は手取り額で計算しましょう。
Q. 年金を増やす方法はありますか?
老齢基礎年金・老齢厚生年金には繰下げ受給があります。原則66歳以後75歳まで受給開始を遅らせることで増額できますが、繰下げ期間の生活費や税金・社会保険料なども含めて検討する必要があります。
Q. 老後資金をNISAで準備してもいいですか?
NISAは資産形成の選択肢の一つです。ただし、投資には価格変動があり元本保証ではありません。近い将来使う生活費と長期運用できる資金を分けて考えることが重要です。
✅参考リンク
✅まとめ
年金月20万円で夫婦2人が生活できるかどうかは、毎月の生活費によって大きく変わります。総務省の2025年平均では、65歳以上の夫婦のみの無職世帯の消費支出は月26万3,979円でした。仮に年金の手取りが20万円なら、単純計算で毎月約6万4,000円不足します。
ただし、平均額がそのまま自分たちの必要生活費になるわけではありません。生活費が月22万円なら不足は月2万円、25万円なら月5万円、30万円なら月10万円です。25年間では、それぞれ600万円、1,500万円、3,000万円と大きな差になります。
老後資金を考えるときは、年金の額面ではなく手取り額を確認し、住宅ローンや家賃、固定資産税、医療・介護、住宅修繕なども含めて計算することが重要です。
まずは「ねんきん定期便」や「ねんきんネット」で夫婦それぞれの年金見込額を確認し、現在の生活費と比べてみましょう。そして20年・25年・30年の3パターンで不足額を計算すれば、今から準備したい老後資金が見えやすくなります。数字が見えれば、家計の見直しや貯蓄・資産形成など、次に取るべき行動も具体的になります。