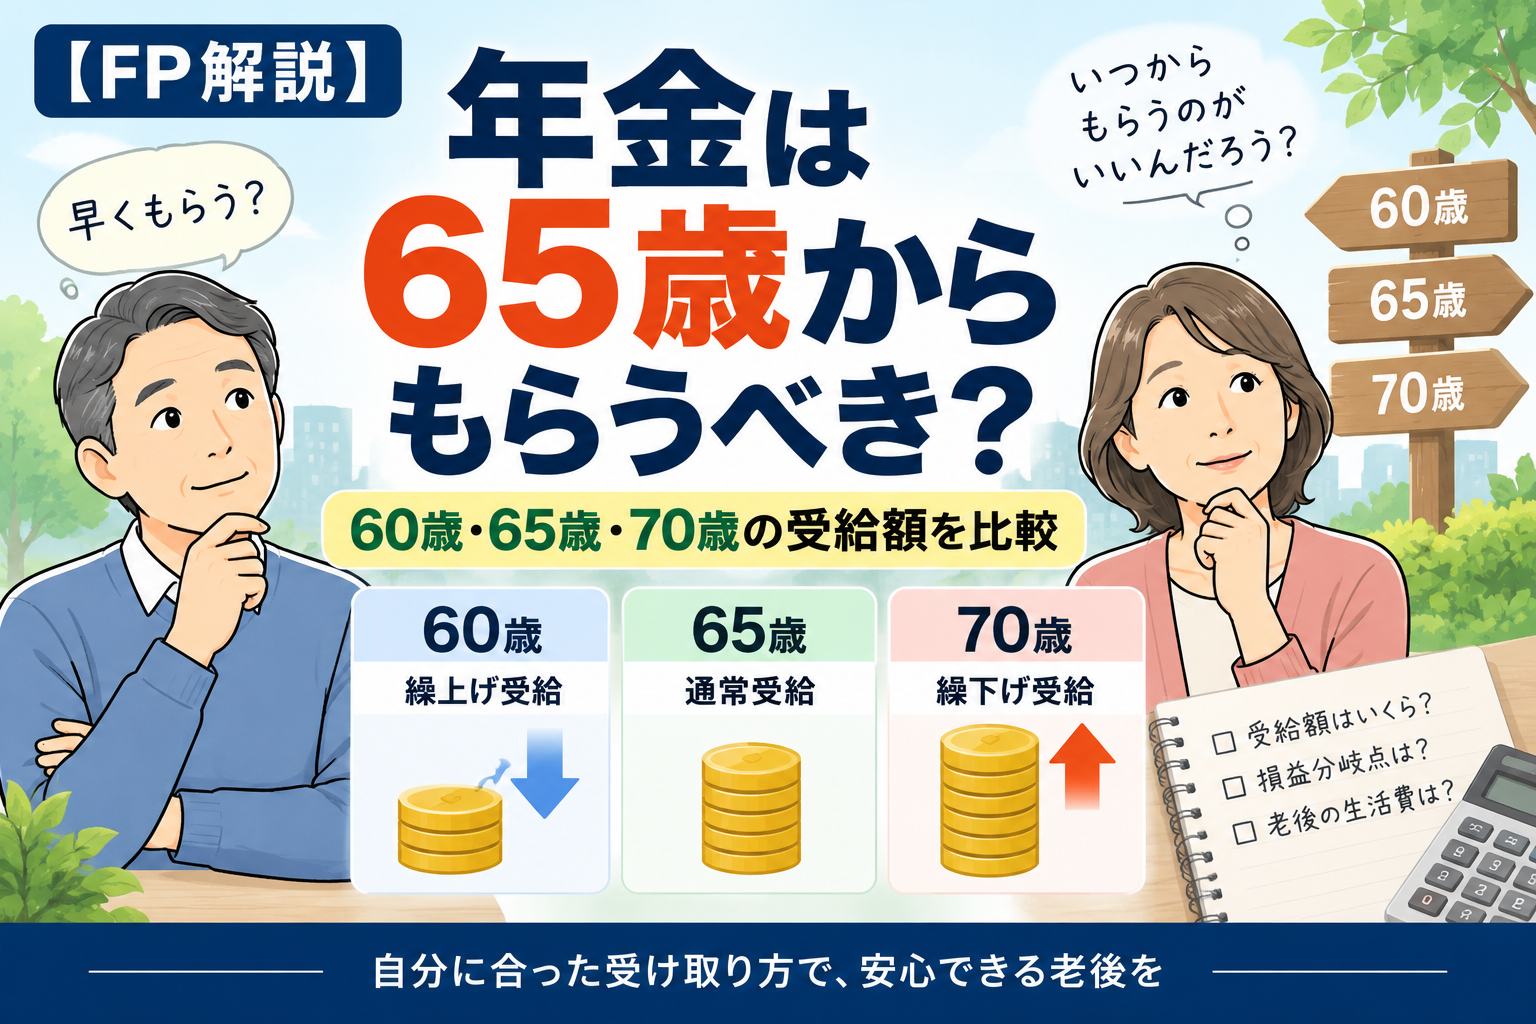
年金は60歳・65歳・70歳のいつからもらうのが正解?
「年金は65歳になったらすぐにもらった方がいい?」「60歳から繰上げた方が安心?」「70歳まで待てば年金が増えるなら、繰下げた方がお得?」など、年金を受け取り始める年齢で迷っていませんか。
老齢年金は原則65歳から受け取りますが、希望すれば60歳からの繰上げ受給や、原則66歳以後75歳までの繰下げ受給を選択できます。
ただし、受給開始年齢を変えると毎月の年金額も変わります。早く受け取れば年金額は減り、遅く受け取れば増えるため、「結局、何歳から受け取ればいいの?」と悩むのも当然でしょう。
AFPとして一言
年金の受給開始年齢は「累計で何歳から得になるか」だけで決めないことが大切です。65歳以降も働くのか、年金を待つ間の生活費をどうするのか、預貯金はいくらあるのかなど、老後の家計全体で考えましょう。
この記事でわかること
- 年金を60歳・65歳・70歳から受け取る違い
- 繰上げ・繰下げで年金額がいくら変わるのか
- 60歳・65歳・70歳受給の累計額の違い
- 繰下げ受給の損益分岐点の考え方
- 受給開始年齢を決めるときの家計のポイント
✅基本知識|年金は原則65歳から受け取る
老齢基礎年金・老齢厚生年金は、原則として65歳から受け取ります。ただし、一定の条件のもとで受給開始時期を早めたり遅らせたりできます。
| 受給開始 | 受け取り方 | 年金額 |
|---|---|---|
| 60~64歳 | 繰上げ受給 | 減額される |
| 65歳 | 通常受給 | 本来の年金額 |
| 66~75歳 | 繰下げ受給 | 増額される |
つまり、60歳から早く受け取る代わりに毎月の年金を少なくすることも、65歳では受け取らず、70歳などまで待って毎月の年金を増やすこともできます。
どの方法を選ぶかによって老後の毎月の収入が変わるため、受給開始年齢は老後資金計画の重要なポイントです。
✅制度・仕組み|60歳なら24%減、70歳なら42%増
昭和37年4月2日以降生まれの方が年金を繰上げる場合、1か月早めるごとに0.4%減額されます。
65歳より5年早い60歳ちょうどから受け取れば、60か月×0.4%=24%減となります。しかも、繰上げによる減額は一時的なものではなく、生涯続きます。
一方、繰下げ受給は1か月遅らせるごとに0.7%増額されます。70歳まで60か月繰り下げると42%増、対象となる方が75歳まで120か月繰り下げると最大84%増になります。
| 受給開始年齢 | 増減率 | 65歳を100%とした場合 |
|---|---|---|
| 60歳 | 24%減 | 76% |
| 65歳 | 増減なし | 100% |
| 70歳 | 42%増 | 142% |
| 75歳 | 84%増 | 184% |
なお、昭和37年4月1日以前生まれの方の繰上げ減額率は1か月あたり0.5%です。また、繰下げできる上限年齢についても生年月日などによる違いがありますので、自分がどの制度の対象になるか日本年金機構で確認しましょう。
✅比較表|60歳・65歳・70歳の年金はいくら違う?
では、実際の金額で比較してみましょう。65歳から受け取る本来の年金額が月15万円の人を例にします。
| 受給開始 | 増減率 | 月額 | 年額 |
|---|---|---|---|
| 60歳 | 24%減 | 11万4,000円 | 136万8,000円 |
| 65歳 | 増減なし | 15万円 | 180万円 |
| 70歳 | 42%増 | 21万3,000円 | 255万6,000円 |
65歳受給と比べると、60歳受給では月3万6,000円少なく、70歳受給では月6万3,000円多くなります。60歳と70歳を直接比較すると、その差は月9万9,000円です。
この数字だけを見ると70歳まで繰下げた方が有利に感じます。しかし、60歳から受け取る人は70歳になるまでに10年間年金を受け取っているため、毎月の金額だけでは判断できません。
✅シミュレーション|累計受給額は何歳で逆転する?
同じく65歳時点の年金額が月15万円として、60歳・65歳・70歳から受給した場合の累計額を比較します。ここでは税金・社会保険料、年金額の改定などを考慮しない単純計算とします。
| 年齢 | 60歳開始 | 65歳開始 | 70歳開始 |
|---|---|---|---|
| 70歳 | 1,368万円 | 900万円 | 0万円 |
| 75歳 | 2,052万円 | 1,800万円 | 1,278万円 |
| 80歳 | 2,736万円 | 2,700万円 | 2,556万円 |
| 85歳 | 3,420万円 | 3,600万円 | 3,834万円 |
| 90歳 | 4,104万円 | 4,500万円 | 5,112万円 |
60歳開始と65歳開始を比べると、単純計算ではおおむね80歳10か月前後で65歳開始の累計額が上回ります。
65歳開始と70歳開始では、おおむね81歳11か月前後が一つの目安です。日本年金機構も、繰下げ受給では受け取り始めて11年11か月目以降、65歳から受給した場合より累積受給額が多くなると説明しています。
ただし、これはあくまで額面による単純比較です。実際には年金額が増えることで所得税・住民税や社会保険料などに影響する可能性があり、手取り額で見た損益分岐点は変わることがあります。
✅メリット|受給開始年齢を選べることを老後設計に活かす
年金の繰上げ・繰下げには、それぞれ異なるメリットがあります。大切なのは「どちらが得か」ではなく、自分の老後家計に合った受け取り方を考えることです。
| 受け取り方 | 主なメリット |
|---|---|
| 60歳から繰上げ | 早く年金収入を確保できる |
| 65歳から通常受給 | 減額せず本来の年金額を受け取れる |
| 70歳まで繰下げ | 年金額を42%増やせる |
例えば60歳で退職し、給与収入がなく預貯金もそれほど多くない場合、年金を繰上げることで貯蓄の急激な取り崩しを抑えられる可能性があります。
反対に65歳以降も働いて生活費を給与で賄える人なら、年金を繰下げて将来の毎月の収入を増やすという考え方もできます。
老後は何年続くかわかりません。終身で受け取れる公的年金の月額を増やせることは、長生きによって老後資金が不足するリスクへの備えにもなります。
✅注意点|繰上げ・繰下げは受給額だけで決めない
「60歳から早くもらえば得」「70歳まで待てば42%増えるから得」と単純に判断するのは注意が必要です。
| よくある失敗・誤解 | 注意点 |
|---|---|
| 60歳からもらえば早い分だけ得 | 繰上げによる減額は生涯続く |
| 70歳なら必ず42%分得する | 受給開始までの生活費が必要 |
| あとから受給開始をやり直せる | 繰上げ請求は取り消せない |
| 繰下げれば年金すべてが増える | 加給年金額や振替加算額は増額対象外 |
| 額面だけ比べればよい | 税金・社会保険料によって手取りは変わる |
特に繰上げ受給は慎重に判断しましょう。一度繰上げ請求すると取り消すことができず、減額された年金額を生涯受け取ることになります。また、国民年金への任意加入や保険料の追納ができなくなるなどの注意点もあります。
繰下げにも注意があります。加給年金額や振替加算額は繰下げによる増額の対象にならず、繰下げ待機中は受け取れません。対象になる人は、年金本体の増額だけで判断すると想定より不利になる可能性があります。
さらに、65歳以降も厚生年金に加入して働く場合は在職老齢年金も確認しましょう。2026年度は、賃金と老齢厚生年金の合計が月65万円を超える場合、老齢厚生年金の一部または全部が支給停止となる場合があります。支給停止された部分は繰下げ増額の対象になりません。
✅FPワンポイントアドバイス
AFPとして年金の受給開始年齢を考えるなら、最初に「何歳から受け取ると一番得か」を計算するのではなく、65歳から70歳までの家計を確認することをおすすめします。
例えば65歳から70歳までの生活費が月25万円、仕事による手取り収入が月20万円なら、毎月5万円不足します。5年間では300万円です。
| 65~70歳の家計 | 金額 |
|---|---|
| 生活費 | 月25万円 |
| 仕事などの収入 | 月20万円 |
| 毎月の不足 | 5万円 |
| 5年間の不足額 | 300万円 |
この300万円を預貯金から取り崩して70歳まで年金を待つのか、それとも65歳から年金を受け取って貯蓄を温存するのかでは、老後資金の残高が大きく変わります。
また、老齢基礎年金と老齢厚生年金は別々に繰下げることもできます。必ずしも「全部65歳」か「全部70歳」の二択ではありません。夫婦の場合はそれぞれの年齢、年金額、働き方、加給年金なども確認して考えましょう。
自分の年金見込額は「ねんきん定期便」や「ねんきんネット」で確認できます。まず実際の見込額を把握し、60歳・65歳・70歳で家計表を作ると判断しやすくなります。
✅チェックリスト|年金を何歳からもらうか決める前に確認
- ☐ 65歳からの年金見込額を確認した
- ☐ 60歳から繰上げた場合の金額を確認した
- ☐ 70歳まで繰下げた場合の金額を確認した
- ☐ 65歳以降の毎月の生活費を計算した
- ☐ 何歳まで働く予定か考えた
- ☐ 年金受給までに必要な貯蓄額を計算した
- ☐ 住宅ローンなど老後の固定費を確認した
- ☐ 加給年金・振替加算の対象か確認した
- ☐ 税金・社会保険料を含めた手取りを意識した
- ☐ 夫婦それぞれの年金見込額を確認した
✅よくある質問
Q. 年金は65歳からもらうのが一番無難ですか?
65歳は本来の受給開始年齢なので、繰上げによる減額も繰下げ待機期間もありません。ただし、家計や働き方によって適した受給開始年齢は異なります。
Q. 60歳から年金をもらうと何%減りますか?
昭和37年4月2日以降生まれの方が60歳ちょうどから繰上げる場合は24%減額です。減額された年金額は生涯続きます。
Q. 70歳まで繰下げると本当に42%増えますか?
繰下げ増額率は1か月0.7%なので、65歳から70歳まで60か月繰り下げると42%増になります。ただし、加給年金額や振替加算額などは増額対象ではありません。
Q. 65歳と70歳受給の損益分岐点は何歳ですか?
税金などを考慮しない単純計算では、70歳から受け取り始めて11年11か月目以降が一つの目安です。ただし実際の手取り額や加給年金などによって結果は変わります。
Q. 65歳以降も働いていても年金はもらえますか?
働きながらでも老齢年金を受け取れます。ただし、厚生年金に加入して働く場合などは、賃金と老齢厚生年金の金額によって在職老齢年金による支給停止が発生する場合があります。
Q. 自分の年金額はどこで確認できますか?
日本年金機構の「ねんきんネット」や毎年届く「ねんきん定期便」で確認できます。受給開始年齢を決める前に、自分自身の年金見込額を確認しましょう。
✅参考リンク
✅まとめ
年金は原則65歳から受け取りますが、60歳からの繰上げ受給や、原則66歳以後75歳までの繰下げ受給を選択できます。昭和37年4月2日以降生まれの方が60歳ちょうどから受け取れば24%減、70歳まで繰り下げれば42%増となります。
ただし、毎月の年金額だけを比較して受給開始年齢を決めるのはおすすめできません。繰上げでは減額が生涯続き、繰下げでは年金を待っている期間の生活費を給与や預貯金などで賄う必要があります。税金・社会保険料、加給年金、働きながら受給する場合の制度も確認が必要です。
まずは「ねんきんネット」で65歳時点の年金見込額を確認し、60歳・65歳・70歳の3パターンで毎月の収入と生活費を比べてみましょう。損益分岐点だけではなく、住宅費や医療・介護費も含め、老後の貯蓄を無理に減らさず生活できる受け取り方を考えることが大切です。