夫婦で収入に差がある場合、生活費は半分ずつでいい?
「夫の方が収入は多いけれど、生活費は半分ずつでいい?」「収入割合に応じて負担した方が公平?」「それぞれ自由にお金を使っているので、夫婦でいくら貯金できているかわからない」と悩んでいませんか。
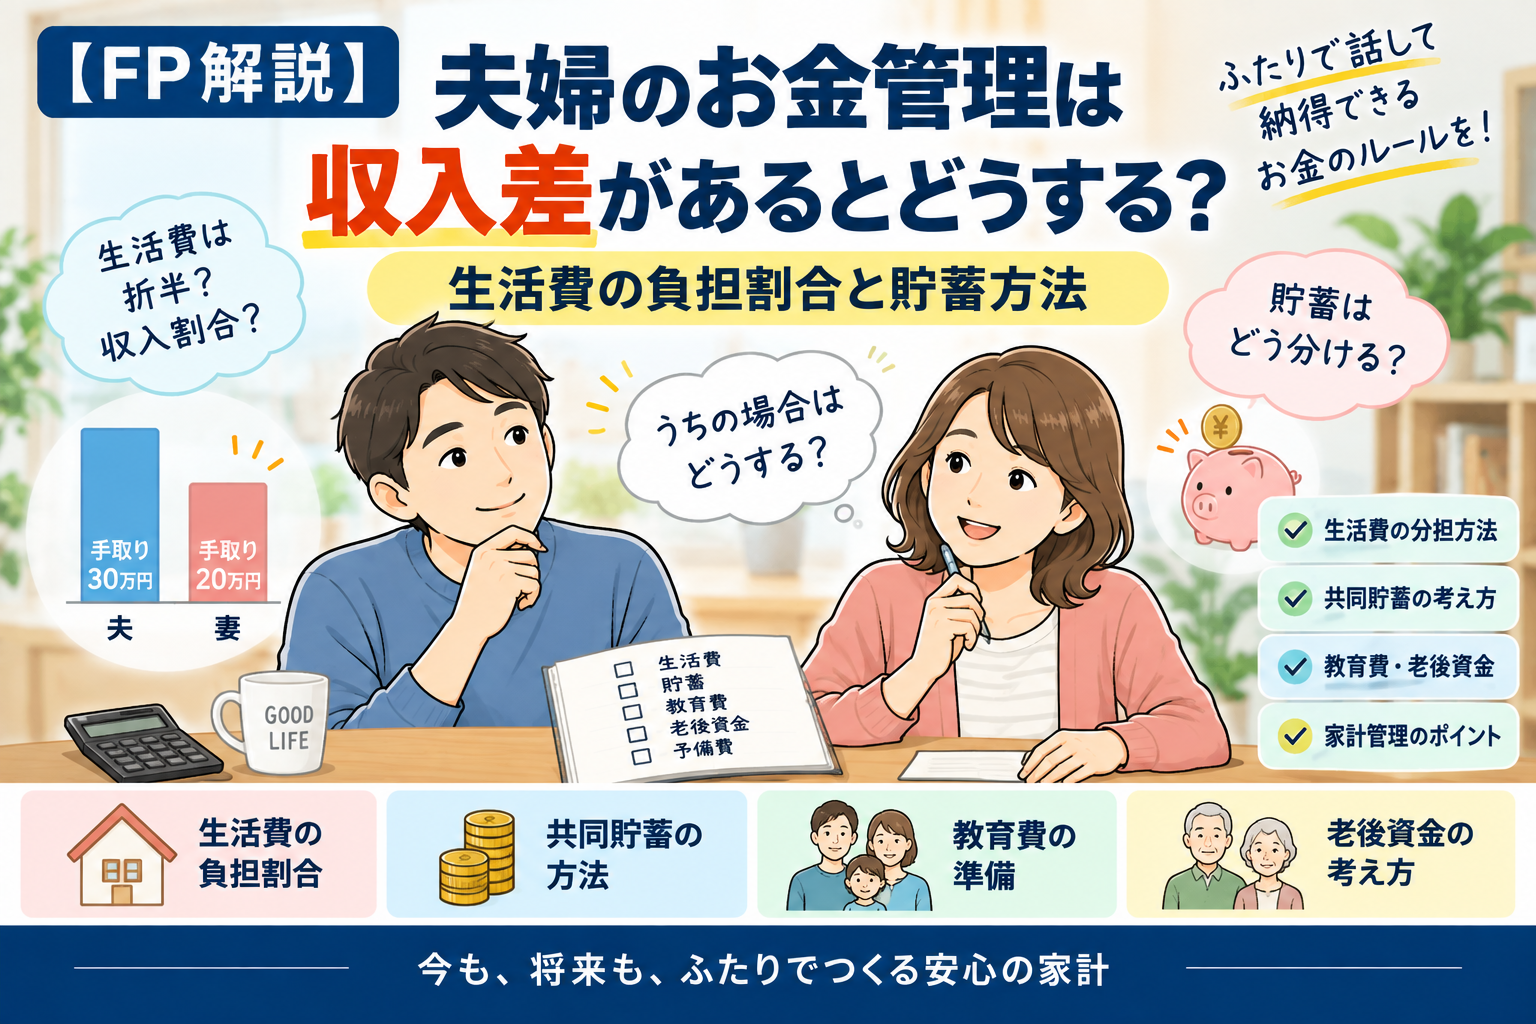
共働き夫婦でも収入が同じとは限りません。手取り30万円と20万円の夫婦が生活費を同額ずつ負担すると、金額は同じでもそれぞれの収入に占める負担割合は大きく違います。
結論からいうと、夫婦のお金管理に「必ず折半」「必ず収入割合」という正解はありません。重要なのは、生活費だけでなく貯蓄まで含めて夫婦でルールを決め、どちらか一方だけに負担が偏らない仕組みを作ることです。
AFPとして一言
夫婦のお金管理では「誰がいくら払ったか」だけを見るのではなく、世帯全体で毎月いくら使い、いくら残せているかを確認することが大切です。生活費の分担と同時に、教育費・住宅費・老後資金など将来のお金も一緒に考えましょう。
この記事でわかること
- 収入差がある夫婦の生活費の分け方
- 折半と収入割合で負担する方法の違い
- 手取り30万円・20万円の具体的な負担額
- 夫婦で貯蓄を増やすためのお金管理
- 教育費や老後資金まで考えた家計管理のポイント
✅基本知識|夫婦のお金は「生活費」と「将来のお金」を分けて考える
夫婦のお金管理で最初に決めたいのは、毎月どこまでを「共同の家計」とするかです。
| 共同で考えたいお金 | 具体例 |
|---|---|
| 住居費 | 家賃・住宅ローン・管理費 |
| 生活費 | 食費・水道光熱費・日用品 |
| 子どもの費用 | 教育費・保育料・習い事 |
| 保険・固定費 | 必要な保険料・通信費など |
| 将来の貯蓄 | 住宅・教育・老後資金など |
| 予備費 | 病気・故障・収入減などへの備え |
特に見落としやすいのが「貯蓄」です。夫が住宅費、妻が食費というように支出だけを分担していると、世帯全体で毎月いくら残っているのかわからなくなる場合があります。
夫婦それぞれが自由に使えるお金を持つこと自体に問題はありません。ただし、生活費を払った残りをすべて個人のお金にするのではなく、共同貯蓄を先に確保すると将来の資金計画を立てやすくなります。
✅制度・仕組み|生活費の分担は「折半」と「収入割合」が基本
夫婦の生活費の分け方には、主に「同額を負担する」「収入割合で負担する」「費目ごとに担当する」といった方法があります。
例えば夫の手取りが30万円、妻が20万円なら、世帯の手取りは50万円です。収入割合は夫60%、妻40%になります。
| 項目 | 夫 | 妻 |
|---|---|---|
| 手取り | 30万円 | 20万円 |
| 世帯収入に占める割合 | 60% | 40% |
| 生活費25万円を収入割合で負担 | 15万円 | 10万円 |
この方法なら、夫婦とも手取りの50%を生活費として負担することになります。収入差が大きい家庭では、同額負担より負担感をそろえやすい方法です。
ただし、家事や育児の負担、時短勤務による収入減などもあるため、数字だけで公平さを判断する必要はありません。夫婦で納得できるルールになっているかが重要です。
✅比較表|生活費を折半する?収入割合で分ける?
手取り30万円と20万円の夫婦が、毎月24万円の生活費を負担するケースで比較してみましょう。
| 分担方法 | 夫の負担 | 妻の負担 | 特徴 |
|---|---|---|---|
| 完全折半 | 12万円 | 12万円 | シンプルで管理しやすい |
| 収入割合60:40 | 14万4,000円 | 9万6,000円 | 収入に対する負担率が同じ |
| 費目別 | 住宅費など | 食費など | 管理は簡単だが負担差が見えにくい |
折半なら夫婦とも12万円ですが、夫にとっては手取りの40%、妻にとっては60%の負担です。一方、60:40で分担すると、夫14万4,000円、妻9万6,000円となり、どちらも手取りの48%を生活費に使う計算です。
どちらが正しいというものではありません。収入が近い夫婦なら折半でも管理しやすく、収入差が大きい夫婦なら収入割合方式の方が続けやすい場合があります。
✅シミュレーション|手取り30万円と20万円の夫婦はいくら貯められる?
次に、生活費だけでなく共同貯蓄まで含めて考えてみます。夫30万円、妻20万円で世帯手取り50万円、毎月の生活費30万円とします。
| 項目 | 世帯全体 | 夫60% | 妻40% |
|---|---|---|---|
| 生活費 | 30万円 | 18万円 | 12万円 |
| 共同貯蓄 | 10万円 | 6万円 | 4万円 |
| 共同負担合計 | 40万円 | 24万円 | 16万円 |
| それぞれに残るお金 | 10万円 | 6万円 | 4万円 |
このケースでは生活費と共同貯蓄を合わせた40万円を60:40で分担します。夫婦とも手取りの80%を共同家計へ入れ、残り20%をそれぞれ管理する形です。
共同貯蓄が月10万円なら年間120万円、5年間で600万円になります。例えば教育費5万円、老後資金3万円、予備費2万円というように、目的別に分けて積み立てることもできます。
重要なのは「生活費を払ったら終わり」にしないことです。先に夫婦の共同貯蓄を確保しておけば、どちらか一方だけが老後資金を貯めていた、教育費が思ったほど準備できていなかった、といった状況を防ぎやすくなります。
✅メリット|夫婦のお金を見える化すると将来の貯蓄を作りやすい
夫婦で生活費の負担割合と共同貯蓄のルールを決めるメリットは、「世帯全体のお金」が見えるようになることです。
| 管理方法 | メリット |
|---|---|
| 収入割合で生活費を負担 | 収入差による負担感を調整しやすい |
| 共同貯蓄を先取り | 教育費や老後資金を計画的に準備しやすい |
| 個人のお金も残す | それぞれが自由に使えるお金を確保できる |
| 定期的に家計を共有 | 貯蓄額や今後必要なお金を把握しやすい |
特に収入差がある夫婦では、「同じ金額を払うこと」より「同じ程度の負担感にすること」という考え方もあります。収入割合で生活費と貯蓄を分担すれば、一方だけ自由に使えるお金が極端に少なくなる状況を防ぎやすくなります。
✅注意点|完全折半が必ず公平とは限らない
夫婦のお金管理で注意したいのは、金額だけで公平さを判断することです。収入差だけでなく、家事・育児、時短勤務、働き方なども家庭によって異なります。
| よくある失敗・誤解 | 見直し方 |
|---|---|
| 生活費は必ず折半する | 収入差や家事・育児負担も考える |
| 余ったお金はすべて個人のお金 | 共同貯蓄を先に確保する |
| 夫婦がお互いの貯蓄額を知らない | 定期的に資産状況を共有する |
| 収入が増えても負担割合を変えない | 収入や家族状況の変化で見直す |
| 片方だけが老後資金を準備する | 夫婦それぞれの年金・資産を確認する |
例えば出産や育児によって一方が時短勤務になり、手取りが30万円から20万円へ減ったのに、それまでと同じ生活費を負担し続ければ家計の余裕が大きく減ります。このような場合は負担割合を見直すタイミングです。
また、「夫は住宅ローン、妻は食費と教育費」という費目別管理は簡単ですが、教育費や食費が増えれば一方だけ負担が膨らむことがあります。年に1~2回程度は実際の負担額を確認しておくとよいでしょう。
✅FPワンポイントアドバイス
AFPとして夫婦の家計を考えるなら、「生活費」「共同貯蓄」「個人のお金」の3つに分けると整理しやすくなります。
例えば世帯手取り50万円なら、生活費30万円、共同貯蓄10万円、夫婦それぞれに残すお金10万円という形です。収入割合が60:40なら、共同家計40万円を夫24万円、妻16万円と分担できます。
さらに共同貯蓄10万円も目的別に分けてみましょう。
| 貯蓄目的 | 毎月 | 年間 |
|---|---|---|
| 教育費 | 4万円 | 48万円 |
| 老後資金 | 3万円 | 36万円 |
| 家計の予備費 | 2万円 | 24万円 |
| 旅行・大型支出 | 1万円 | 12万円 |
| 合計 | 10万円 | 120万円 |
このように目的を決めておけば、「貯金はあるけれど教育費に使っていいのかわからない」という状態を防ぎやすくなります。
老後については、夫婦それぞれの年金見込額も確認しておきましょう。収入差があると、将来受け取る老齢厚生年金などにも差が生じる場合があります。「今の生活費は半分ずつ」という視点だけでなく、退職後まで含めた世帯全体の資産形成を考えることが大切です。
✅チェックリスト|夫婦のお金管理を見直してみよう
- ☐ 夫婦それぞれの手取り額を把握している
- ☐ 世帯全体の毎月の生活費を把握している
- ☐ 生活費の負担割合を夫婦で決めている
- ☐ 収入差による負担感を確認している
- ☐ 共同貯蓄を毎月先取りしている
- ☐ 教育費・住宅費・老後資金を分けて考えている
- ☐ 家計の予備費を準備している
- ☐ 夫婦それぞれが自由に使えるお金を決めている
- ☐ お互いの貯蓄・資産状況を把握している
- ☐ 収入や働き方が変わったときに負担割合を見直している
✅よくある質問
Q. 共働き夫婦の生活費は折半するべきですか?
必ず折半する必要はありません。収入がほぼ同じなら折半は管理しやすい方法ですが、収入差が大きい場合は収入割合で負担する方法もあります。
Q. 夫30万円、妻20万円なら負担割合は?
手取りだけで単純計算すると60:40です。生活費が30万円なら夫18万円、妻12万円となります。ただし、家事や育児、働き方なども含めて夫婦で決めることが大切です。
Q. 夫婦の給料は全部まとめた方がいいですか?
必ずしもすべてまとめる必要はありません。生活費と共同貯蓄を先に確保し、残りをそれぞれ管理する方法もあります。重要なのは世帯全体の収支と貯蓄を把握できることです。
Q. 共同貯金はいくらすればいい?
一律の正解はありません。教育費、住宅購入、老後資金などの目標額から逆算します。例えば月10万円なら年間120万円、10年間では単純計算で1,200万円になります。
Q. 収入差が変わったら負担割合も変えるべき?
転職、昇給、育児による時短勤務、退職などで収入が大きく変わった場合は、生活費の負担割合を見直す機会になります。固定したままにせず、現在の家計に合っているか確認しましょう。
Q. 夫婦別財布でも老後資金は大丈夫?
別財布でも管理できますが、夫婦それぞれがいくら貯蓄しているか、将来いくら年金を受け取れる見込みかを共有しておくことが重要です。老後は世帯全体の収入と生活費で確認しましょう。
✅参考リンク
✅まとめ
夫婦で収入差がある場合、生活費を必ず半分ずつ負担する必要はありません。収入が近ければ折半、差が大きければ収入割合で分担するなど、夫婦が納得できる方法を選ぶことが大切です。手取り30万円と20万円なら収入割合は60:40となり、この割合を生活費や共同貯蓄の分担に使う方法があります。
ただし、お金の公平さは収入だけでは決まりません。家事や育児、時短勤務なども考え、どちらか一方に負担が偏っていないか定期的に確認しましょう。また、生活費だけを分担して終わりにせず、教育費、住宅費、予備費、老後資金などの共同貯蓄を先取りすることも重要です。
まず夫婦それぞれの手取りと毎月の生活費を書き出し、現在の負担割合を計算してみましょう。そのうえで「毎月いくら共同で貯めるか」「それぞれ自由に使えるお金はいくらにするか」を話し合うと、今の生活と将来の資産形成を両立しやすい家計になります。