急な出費があっても家計を崩さないためにはいくら必要?
「突然エアコンが壊れて10万円以上必要になった」「病気やケガで仕事を休んだらどうしよう」「車の修理や冠婚葬祭が重なると貯金が一気に減ってしまう」と不安に感じることはありませんか。
毎月の生活費や将来のための貯金とは別に用意しておきたいのが、急な出費や収入減に備える「予備費」です。
結論からいうと、予備費にすべての家庭で共通する正解はありません。まず生活費の3か月分程度を一つの目標として考え、収入の安定性や家族構成によって6か月分程度まで厚くするなど、家計に合わせて決める方法があります。
AFPとして一言
予備費は「使わないお金」ではなく、家計に何かあったときに貯蓄や資産運用を崩さず生活を続けるためのお金です。老後資金や教育費とは分けて準備しておくと、突然の出費にも対応しやすくなります。
この記事でわかること
- 家計の予備費はいくら必要なのか
- 生活費から予備費を計算する方法
- 家計状況による予備費の考え方
- 急な出費で家計を崩さないための注意点
- 予備費を無理なく貯める方法
✅基本知識|家計の予備費は「急な出費」に備えるお金
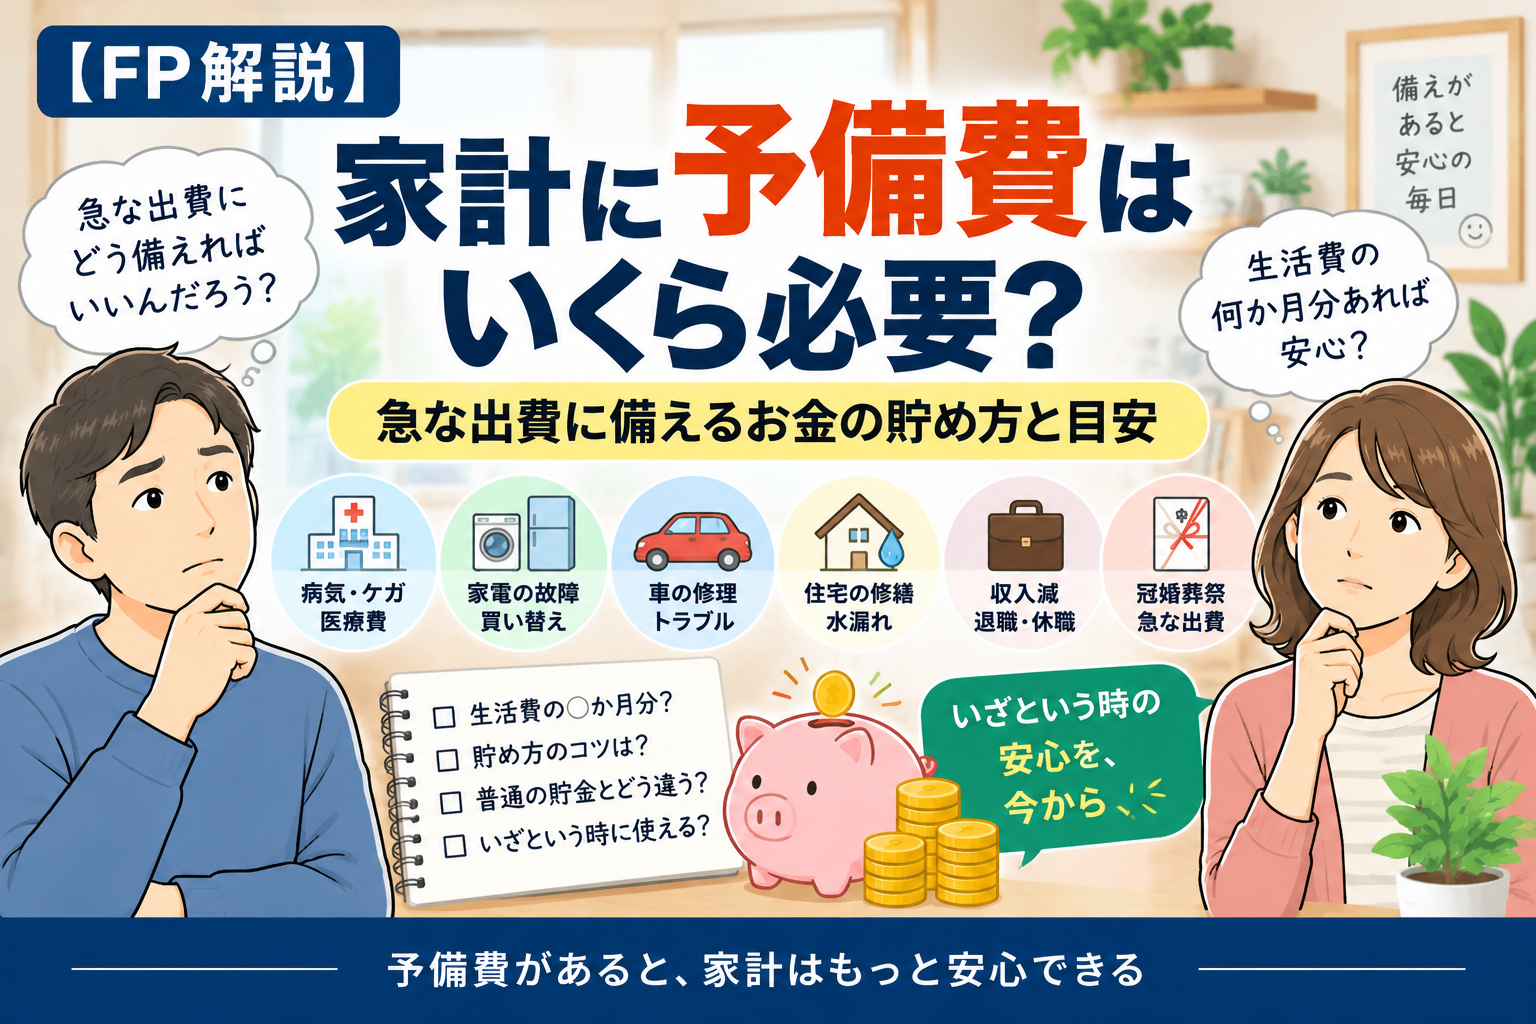
家計の予備費とは、予定していなかった支出や一時的な収入減が発生したときに使うためのお金です。「緊急予備資金」や「生活防衛資金」などと呼ばれることもあります。
| 予備費を使う場面 | 具体例 |
|---|---|
| 病気・ケガ | 医療費、休職による収入減 |
| 家電の故障 | 冷蔵庫、エアコン、給湯器など |
| 車のトラブル | 故障、修理、タイヤ交換など |
| 住宅のトラブル | 水漏れ、設備故障、緊急修繕 |
| 収入減 | 退職、休職、勤務時間減少など |
| その他 | 急な帰省、冠婚葬祭など |
一方、数年後の車購入や子どもの進学など、あらかじめ時期や金額をある程度予想できる支出は予備費とは分けて準備します。
「予定している支出」と「突然発生する支出」を同じ口座で管理すると、いざというときに使えるお金がわかりにくくなるためです。
✅制度・仕組み|予備費は生活費を基準に考える
予備費の必要額を考えるときは、年収より「毎月いくらあれば生活できるか」を基準にするとわかりやすくなります。
例えば毎月の基本生活費が25万円なら、3か月分で75万円、6か月分なら150万円です。
| 毎月の生活費 | 3か月分 | 6か月分 |
|---|---|---|
| 20万円 | 60万円 | 120万円 |
| 25万円 | 75万円 | 150万円 |
| 30万円 | 90万円 | 180万円 |
| 35万円 | 105万円 | 210万円 |
| 40万円 | 120万円 | 240万円 |
ただし「生活費3か月分・6か月分」は法律や公的制度で決められた基準ではありません。予備費を考えるための目安です。
総務省の家計調査では、2025年の二人以上の世帯の消費支出は月平均31万4,001円でした。ただし平均世帯人員は2.87人であり、住居費や家族構成なども家庭ごとに異なるため、平均額ではなく自分の家計簿から必要生活費を確認することが大切です。
✅比較表|家計によって必要な予備費は変わる
同じ生活費でも、収入が安定している家庭と収入変動が大きい家庭では、必要な予備費の考え方が変わります。
| 家計の状況 | 予備費の考え方 | 確認ポイント |
|---|---|---|
| 共働きで収入が安定 | まず3か月分などから検討 | 片方の収入だけでも生活できるか |
| 一人の収入が中心 | やや厚めに準備 | 収入が止まった場合の影響 |
| 自営業・収入変動が大きい | 6か月分以上も検討 | 売上減少時の生活費 |
| 住宅ローン返済中 | 返済額も含めて計算 | 毎月必ず必要な固定費 |
| 子育て中 | 教育・医療なども考慮 | 削りにくい支出の大きさ |
例えば夫婦とも安定した収入があり、片方の収入が減っても基本生活費を賄える家庭と、住宅ローンを一人の給与で返している家庭では、同じ100万円の予備費でも安心度が違います。
また、公的な健康保険や雇用保険などでカバーできる部分もありますが、すべての支出や収入減を補えるとは限りません。制度を確認したうえで、不足する部分を予備費で補うという考え方が基本です。
✅シミュレーション|生活費30万円なら予備費はいくら必要?
毎月の生活費が30万円の家庭で、予備費を準備するケースを考えてみましょう。
| 目標 | 必要な予備費 | 月5万円で貯める期間 |
|---|---|---|
| 1か月分 | 30万円 | 6か月 |
| 3か月分 | 90万円 | 18か月 |
| 6か月分 | 180万円 | 36か月 |
最初から180万円を目標にすると負担に感じる場合は、まず30万円、次に90万円というように段階的に増やす方法があります。
例えば月5万円を先取りすれば、1年間で60万円、1年6か月で90万円です。ボーナスから年20万円を追加できれば、さらに早く目標へ近づけます。
予備費は突然必要になる可能性があるため、すぐに引き出せる預貯金などで確保するのが基本です。値動きのある金融商品だけで準備すると、必要なときに価格が下落している可能性があります。
✅メリット|予備費があると急な出費でも家計を崩しにくい
予備費を準備する最大のメリットは、突然まとまったお金が必要になっても、毎月の生活費や将来のための貯蓄を大きく崩さず対応しやすくなることです。
| 予備費がある場合 | 予備費が少ない場合 |
|---|---|
| 急な修理費を現金で払いやすい | カード払いや借入れに頼る可能性がある |
| 収入減にも一定期間対応できる | すぐに生活費を削る必要がある |
| 老後資金などを取り崩さずに済む | 目的別貯蓄を崩す可能性がある |
| 投資資産を急いで売却しにくくなる | 相場下落時でも売却が必要になる場合がある |
例えば給湯器やエアコンが突然故障した場合でも、予備費があればそこから支払えます。教育費や老後資金として貯めていたお金を使わずに済むため、将来の資金計画も維持しやすくなります。
✅注意点|予備費を貯めすぎるだけでも家計は改善しない
予備費は重要ですが、「多ければ多いほど安心」と考えて必要以上の現金を増やし続ける必要はありません。目的を決めずに貯めると、教育費や老後資金など他の目標とのバランスが悪くなることがあります。
| よくある失敗・誤解 | 対策 |
|---|---|
| 予備費と老後資金を同じ口座にする | 目的別に分けて管理する |
| 急な出費をすべてカードで対応する | 現金で使える予備費を確保する |
| 予備費をすべて投資する | すぐ使える預貯金などで準備する |
| 平均額だけで必要額を決める | 自分の基本生活費から計算する |
| 使った予備費を補充しない | 使用後は再び目標額まで戻す |
特に注意したいのは、急な出費をリボ払いやカードローンなどで乗り切ることです。手元のお金は減らなくても、利息や手数料によって支払総額が増える可能性があります。
また、病気やケガについては健康保険の高額療養費制度、会社員などの休業時には傷病手当金、離職時には雇用保険の基本手当など、公的制度を利用できる場合があります。予備費だけですべてに備えるのではなく、利用できる制度も確認しておきましょう。
✅FPワンポイントアドバイス
AFPとして予備費を考える場合、「生活費6か月分を一気に貯めよう」とするより、段階的に目標を設定する方法が現実的です。
例えば基本生活費が月25万円で現在の予備費が20万円なら、最初の目標を50万円、次に3か月分の75万円、その後に家計状況を見ながら6か月分の150万円へ増やしていく方法があります。
| 段階 | 目標額 | 目的 |
|---|---|---|
| 第1目標 | 50万円 | 家電故障など比較的大きな出費 |
| 第2目標 | 75万円 | 生活費3か月分 |
| 第3目標 | 150万円 | 生活費6か月分 |
毎月3万円を先取りすれば年間36万円、5万円なら年間60万円貯められます。ボーナスの一部も組み合わせれば、毎月の家計を圧迫せず目標へ近づけます。
予備費の目標額まで貯まった後は、教育費、住宅ローン、老後資金など次の目的へ貯蓄を振り分けることも考えましょう。長期間使う予定のない余裕資金についてはNISAなどを利用した資産形成を検討する方法もありますが、予備費そのものは流動性を優先することが大切です。
✅チェックリスト|わが家の予備費を確認しよう
- ☐ 毎月の基本生活費を把握している
- ☐ 生活費3か月分の金額を計算した
- ☐ 収入が減った場合の家計を想定した
- ☐ 住宅ローンや家賃など固定費を確認した
- ☐ 家電や車など急な修理費を想定した
- ☐ 予備費と教育費・老後資金を分けている
- ☐ 予備費をすぐ使える預貯金などで確保している
- ☐ 公的な医療・休業・雇用制度を確認した
- ☐ 予備費を使った後の補充ルールを決めている
- ☐ 半年~1年ごとに必要額を見直している
✅よくある質問
Q. 家計の予備費はいくらあれば安心ですか?
一律の正解はありませんが、まず生活費3か月分程度を一つの目標として考え、収入の安定性や家族構成によって6か月分程度まで増やす方法があります。
Q. 生活費30万円なら予備費はいくら必要?
3か月分なら90万円、6か月分なら180万円です。ただし、住宅ローンや家賃、家族構成、収入の安定性なども含めて判断します。
Q. 予備費と普通の貯金は分けた方がいい?
目的別に分けて管理するとわかりやすくなります。予備費、教育費、住宅関連費、老後資金などを分けることで「今すぐ使ってよいお金」が把握しやすくなります。
Q. 予備費をNISAで運用してもいいですか?
予備費は突然必要になる可能性があるため、すぐ引き出せる預貯金などで確保するのが基本です。NISAは税制優遇制度ですが、投資商品には元本割れの可能性があります。
Q. 予備費を使ったらどうすればいい?
必要な支出に使った後は、毎月の積立を再開して目標額まで補充します。例えば90万円の予備費から20万円使ったなら、70万円から再び90万円を目指します。
Q. 収入が安定していれば予備費は少なくてもいい?
収入の安定性は必要額を考える要素の一つですが、病気、家電故障、住宅修繕などは収入が安定していても発生します。毎月の固定費や利用できる公的保障なども含めて考えましょう。
✅参考リンク
✅まとめ
家計の予備費は、病気やケガ、家電の故障、住宅・車の修理、突然の収入減など、予定していなかった出来事に備えるためのお金です。一律の正解はありませんが、まず生活費3か月分程度を一つの目標にし、収入の安定性や家族構成によって6か月分程度まで準備する考え方があります。
大切なのは、老後資金や教育費などとは分け、必要なときにすぐ使える状態で確保することです。予備費をすべて投資へ回したり、急な出費をリボ払いや借入れで対応したりすると、かえって家計の負担が大きくなる可能性があります。
最初から大きな金額を準備する必要はありません。まず毎月の基本生活費を確認し、30万円、50万円、生活費3か月分というように段階的に増やしてみましょう。予備費という家計のクッションを作っておくことが、教育費や老後資金など将来の貯蓄を守ることにもつながります。