物価が上がって家計が苦しい…どう対策すればいい?
「スーパーへ行くたびに食料品が高くなっている」「電気代やガス代も上がって家計が苦しい」と感じている方は多いのではないでしょうか。
近年は食品や日用品、光熱費など幅広い分野で価格上昇が続いており、これまでと同じ生活でも家計への負担が増えています。
しかし、インフレ(物価上昇)は避けられないからといって、何も対策できないわけではありません。家計を見直し、支出をコントロールしながら資産形成も取り入れることで、物価高への影響を抑えることができます。
AFP(ファイナンシャルプランナー)の視点
家計相談では、「節約だけでは限界がある」という声を多くいただきます。大切なのは、節約・家計管理・資産形成をバランスよく組み合わせることです。
この記事でわかること
- インフレが家計へ与える影響
- 今すぐ始められる家計防衛術7選
- 固定費と変動費の見直し方法
- 資産形成の考え方
- 物価高に負けない家計づくり
✅基本知識
インフレとは、モノやサービスの価格が継続的に上昇することです。同じ金額でも買える量が少なくなるため、お金の価値が相対的に下がります。
例えば、以前は2,000円で買えた食料品が2,300円になると、家計の支出は自然と増えてしまいます。給与が同じままであれば、実質的な生活水準は下がることになります。
| 影響を受けやすい支出 | 具体例 |
|---|---|
| 食費 | 食品・飲料・外食費 |
| 光熱費 | 電気・ガス・水道 |
| 日用品 | 洗剤・紙製品・消耗品 |
| 交通費 | ガソリン・公共交通機関 |
✅インフレから家計を守る仕組み
家計防衛では、「支出を減らすこと」と「お金を増やすこと」の両方を考えることが重要です。
節約だけでは物価上昇に追いつけない場合もあります。そのため、家計を見直しながら、長期的な資産形成も取り入れることで、将来のインフレリスクに備えやすくなります。
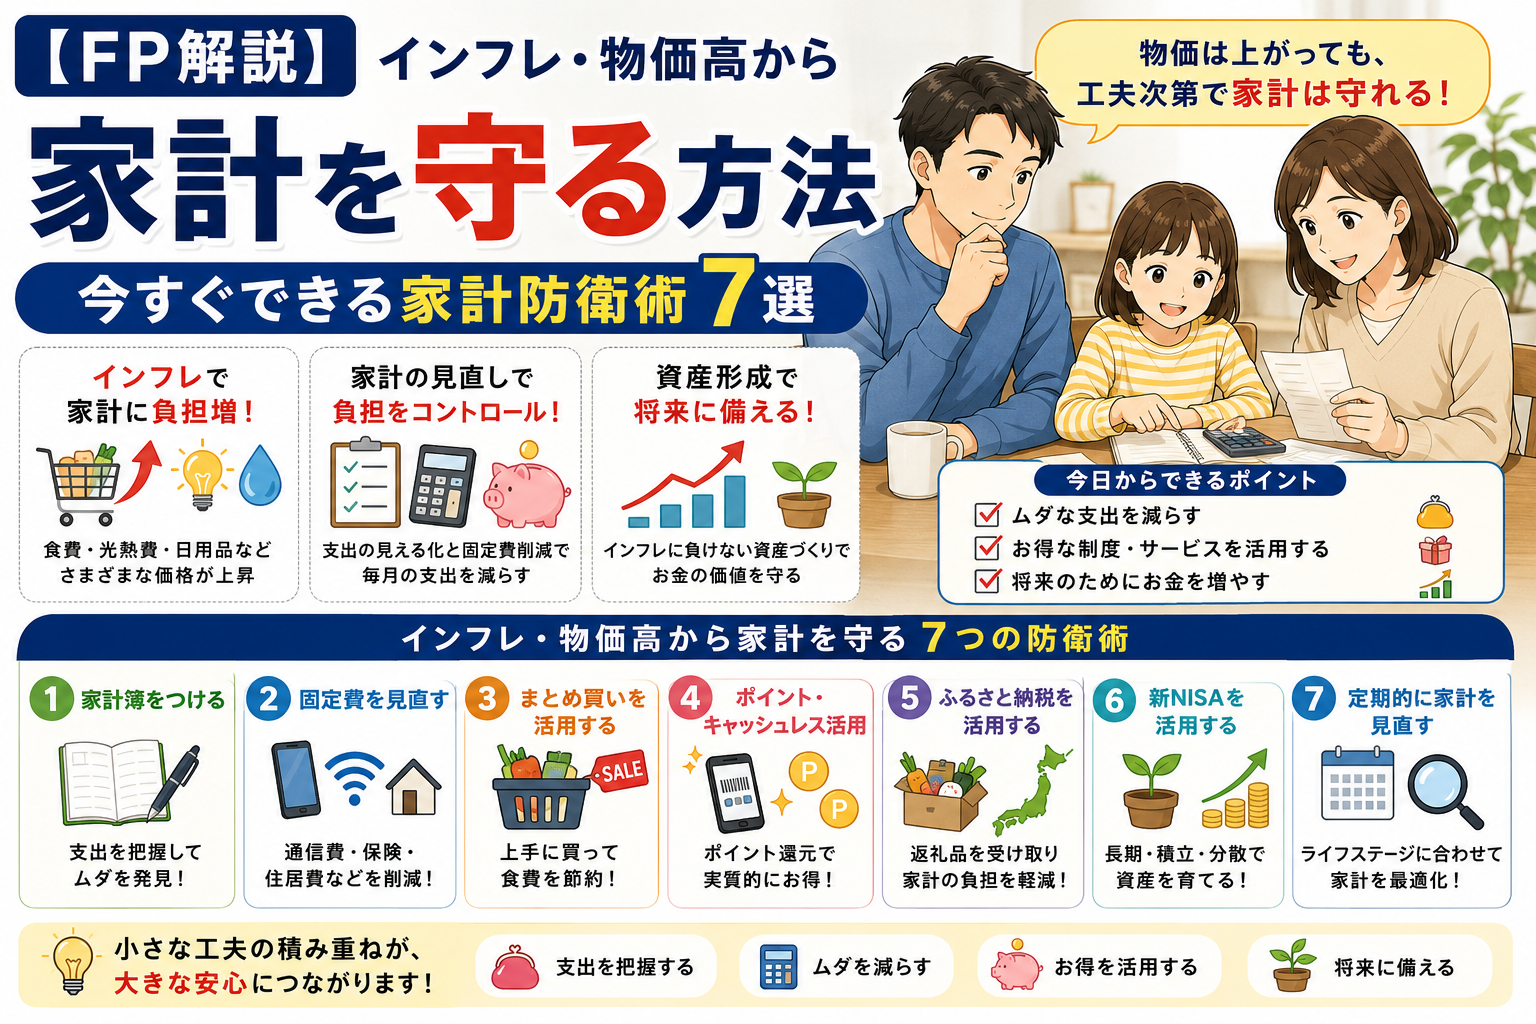
✅家計防衛術7選【比較表】
| 防衛術 | 期待できる効果 |
|---|---|
| ①家計簿をつける | 支出の見える化 |
| ②固定費を見直す | 毎月の支出削減 |
| ③まとめ買いを活用する | 食費の節約 |
| ④ポイント・キャッシュレス活用 | 実質的な節約 |
| ⑤ふるさと納税を活用する | 家計負担の軽減 |
| ⑥新NISAを活用する | 長期的な資産形成 |
| ⑦定期的に家計を見直す | 無駄な支出の削減 |
これらはどれか一つだけを実践するよりも、複数を組み合わせることで効果が期待できます。特に固定費の見直しは、一度実施すると継続的な節約につながるため優先度が高い対策です。
✅シミュレーション
物価高が家計に与える影響は、毎月では小さく見えても、年間で考えると大きな負担になります。まずは具体的な数字で確認してみましょう。
| 支出項目 | 値上がり前 | 値上がり後 | 年間負担増 |
|---|---|---|---|
| 食費 | 月60,000円 | 月66,000円 | 72,000円 |
| 光熱費 | 月20,000円 | 月22,000円 | 24,000円 |
| 日用品 | 月10,000円 | 月11,000円 | 12,000円 |
| 合計 | 月90,000円 | 月99,000円 | 108,000円 |
例えば、食費・光熱費・日用品がそれぞれ10%上がると、年間では約10万8,000円の負担増になります。
一方、通信費を月3,000円、保険料を月2,000円、サブスクリプションを月1,000円見直せば、年間7万2,000円を削減できます。さらに食費を月3,000円抑えれば、年間合計10万8,000円となり、物価上昇分を補える計算です。
✅メリット
- 毎月の支出を把握できる
- 固定費の削減効果が長く続く
- 生活の満足度を下げずに節約しやすい
- 老後資金や教育費の準備を続けやすい
- 急な出費にも対応しやすくなる
家計防衛に取り組む最大のメリットは、物価が上がっても慌てにくい家計をつくれることです。40代・50代は住宅ローンや教育費、60代は年金生活や医療費など、年代ごとに家計の悩みが異なります。
早めに支出を整えておけば、毎月の赤字を防ぐだけでなく、老後資金や将来の生活費を準備しやすくなります。
✅注意点
| よくある失敗・誤解 | 注意するポイント |
|---|---|
| 食費だけを削り続ける | 健康や生活の満足度を損なう可能性があります。 |
| 安い商品を大量購入する | 使い切れず廃棄すると、かえって損になります。 |
| ポイント目的で買い物を増やす | 必要のない支出を増やさないことが大切です。 |
| 預貯金をすべて投資に回す | 生活費や緊急資金は現金で確保しましょう。 |
| 保険を一律に解約する | 必要な保障まで失わないよう内容を確認します。 |
インフレ対策として投資が紹介されることがありますが、元本が保証されるものではありません。短期間で使う予定のお金や、病気・失業に備える生活防衛資金まで投資に回すのは避けましょう。
また、ふるさと納税は単純な節税制度ではありません。控除上限額を超える寄附や手続き漏れがあると、自己負担が増えるため注意が必要です。
✅FPワンポイントアドバイス
AFPとして家計を拝見すると、細かな節約を頑張っている一方で、スマートフォン料金や保険料、使っていない定額サービスがそのままになっているケースがあります。
まずは家計簿で支出を確認し、固定費から見直しましょう。そのうえで、食費や日用品は予算を決め、無理のない範囲で調整します。
余裕資金ができたら、預貯金とのバランスを考えながら、長期・積立・分散による資産形成を検討する流れが基本です。老後が近い方ほど、すぐに使うお金と将来のためのお金を分けて管理することが大切です。
✅チェックリスト
- ☐ 1か月分の支出を把握した
- ☐ 通信費・保険料・定額サービスを見直した
- ☐ 食費と日用品の予算を決めた
- ☐ 生活防衛資金を確保した
- ☐ ふるさと納税の控除上限額を確認した
- ☐ 余裕資金での資産形成を検討した
- ☐ 3か月ごとに家計を見直す予定を立てた
✅よくある質問
Q. 物価高対策は何から始めるべきですか?
最初に1か月の支出を把握し、通信費や保険料など固定費から見直すと効果が続きやすくなります。
Q. 食費を無理なく減らす方法はありますか?
献立を決めてから買い物をし、冷蔵庫や食品庫の在庫を確認する方法が有効です。安さだけで大量購入せず、使い切れる量を選びましょう。
Q. インフレ対策として投資は必要ですか?
投資は選択肢の一つですが、必ず利益が出るわけではありません。生活防衛資金を確保したうえで、余裕資金を使うことが基本です。
Q. 新NISAを利用すれば元本割れしませんか?
新NISAは運用益が非課税になる制度であり、元本を保証する制度ではありません。商品の値動きによっては損失が出ることもあります。
Q. 50代からでも家計防衛は間に合いますか?
間に合います。固定費を整理し、退職後の収入と生活費を確認することで、老後資金の不足に早めに備えられます。
Q. 現金はいくら残しておけばよいですか?
必要額は家庭によって異なります。日常の生活費に加え、病気や失業、家電の故障など、急な支出に対応できる資金を確保しておきましょう。
✅参考リンク
✅まとめ
インフレや物価高から家計を守るには、食費を我慢するだけではなく、家計簿による支出の見える化、固定費の見直し、買い物方法の工夫、公的制度の活用、資産形成を組み合わせることが大切です。
最初から7つすべてを実践する必要はありません。まずは使っていない定額サービスを解約する、通信料金を確認するなど、取り組みやすい項目を一つ選びましょう。小さな改善でも、1年間続けば大きな家計防衛につながります。
将来の生活費や老後資金への不安を減らすためにも、今日から家計を確認し、ご家庭に合った対策を始めてみましょう。