親からまとまったお金を相続したら何に使えばいい?
「親から1,000万円を相続したけれど、そのまま預金しておくべき?」「住宅ローンを返した方がいい?」「老後のためにNISAなどで運用した方がいい?」と迷っていませんか。
相続でまとまったお金を受け取ると、家計に余裕ができたように感じます。しかし、使い道を決めないまま生活費に混ぜてしまうと、いつの間にか減ってしまうことがあります。反対に、将来が不安だからと全額を預金したままにすることが、必ずしも目的に合うとは限りません。
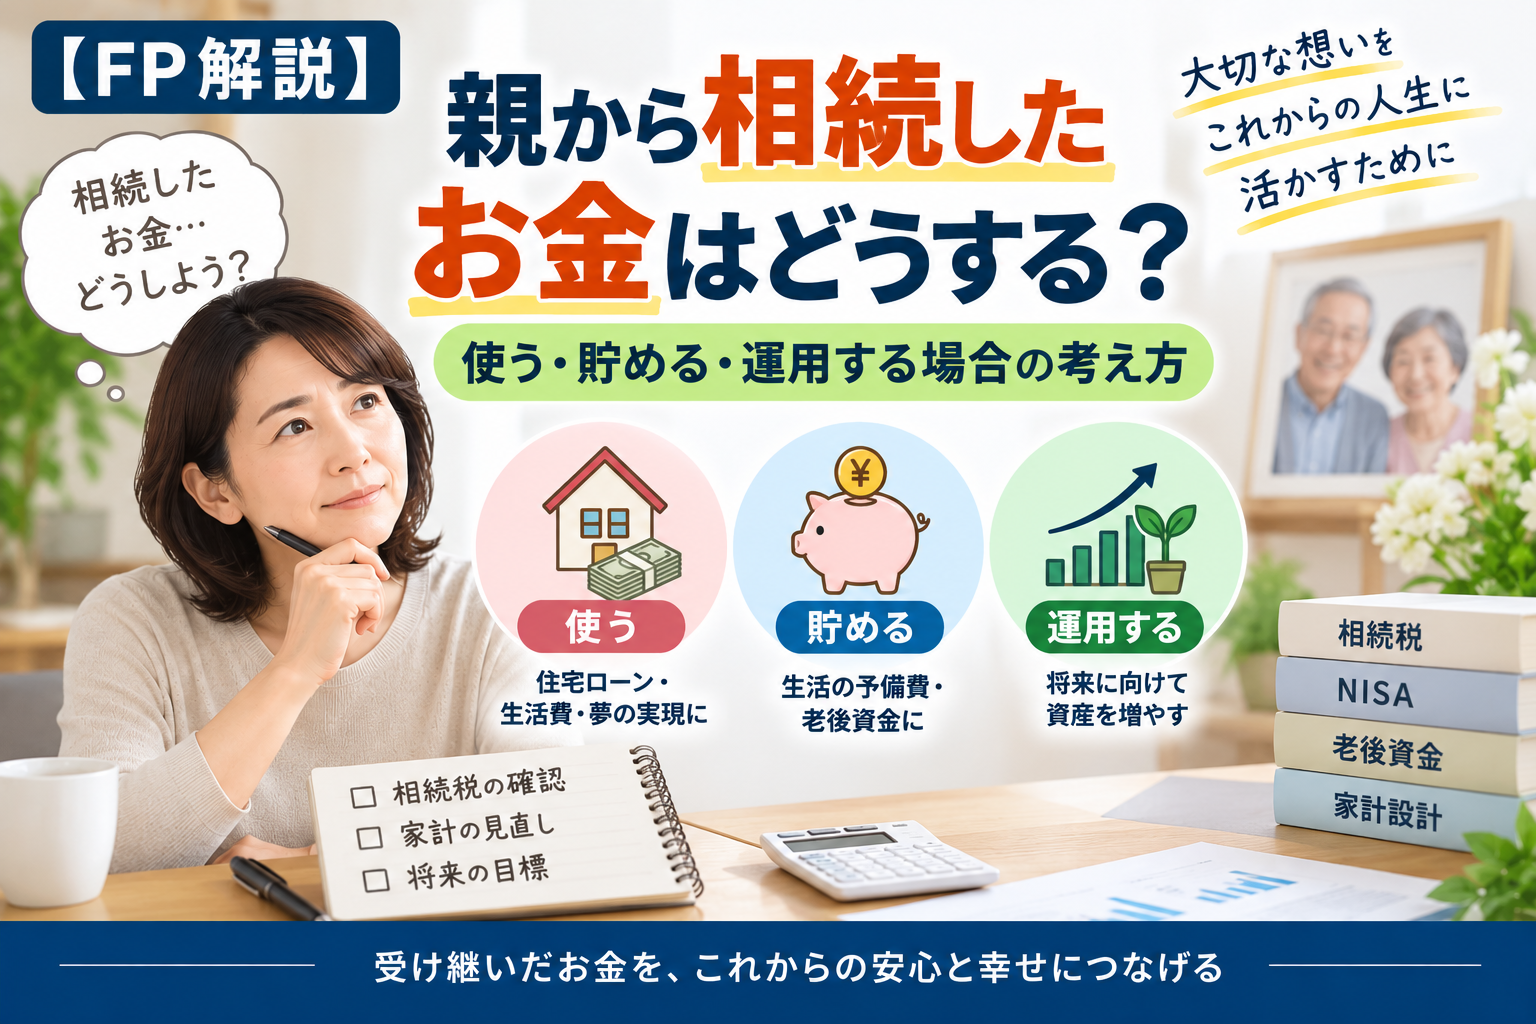
結論からいうと、相続したお金はすぐに「使う・貯める・運用する」のどれか一つに決める必要はありません。まず相続税など必要なお金を確認し、その後に近く使うお金、将来使うお金、長期間使わないお金に分けて考えることが基本です。
AFPとして一言
相続したお金は臨時収入として考えるより、今後の人生設計を立て直す資金として考えてみましょう。住宅ローン、教育費、老後資金、家計の予備費などを確認してから使い道を決めると、相続した資産を有効に活用しやすくなります。
この記事でわかること
- 親から相続したお金を最初にどう管理すればよいか
- 使う・貯める・運用する場合の違い
- 相続した1,000万円を分けるシミュレーション
- 相続税やNISAで注意したいポイント
- 老後資金まで考えた相続金の使い方
✅基本知識|相続したお金はすぐに使わず目的を整理する
相続したお金の使い道を考える前に、まず「自由に使える金額はいくらなのか」を確認します。相続した預貯金だけを見るのではなく、不動産や株式など他の相続財産、債務、相続税なども含めて確認することが重要です。
| 確認すること | 主な内容 |
|---|---|
| 相続財産 | 預貯金・株式・不動産など |
| 債務 | 借入金など |
| 税金 | 相続税の申告・納税が必要か |
| 自分の家計 | 住宅ローン・教育費・予備費など |
| 将来のお金 | 退職後の生活費・老後資金など |
相続した直後は、大きな買い物や一括投資を急がず、いったん預金など値動きのない場所で管理しながら今後の資金計画を整理する方法もあります。
特に相続税の申告・納税が必要になる可能性がある場合は、納税に使うお金まで運用や大きな支出に回さないよう注意しましょう。
✅制度・仕組み|相続したお金を使う前に相続税を確認する
相続税は、相続した現金だけで判断するものではありません。現金・預貯金・有価証券・土地・建物など、相続税の対象となる財産を確認して計算します。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。例えば法定相続人が3人なら、基礎控除額は4,800万円になります。
| 法定相続人 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
正味の遺産額が基礎控除額を超える場合は、原則として相続税の申告・納税が必要です。申告と納税の期限は、通常、被相続人が亡くなったことを知った日の翌日から10か月以内です。
また、相続した土地・建物や株式などを売却すると、譲渡所得の税金が関係する場合があります。相続税を支払っている人が一定期間内に相続財産を売却した場合には、相続税額の一部を取得費へ加算できる特例もあるため、売却を急ぐ場合は税務上の扱いも確認しましょう。
✅比較表|相続したお金は使う・貯める・運用する?
相続したお金の使い道は一つに絞る必要はありません。それぞれの特徴を理解して、使う時期に合わせて分けることがポイントです。
| 方法 | 向いているお金 | 主な注意点 |
|---|---|---|
| 使う | 住宅修繕・ローン返済・必要な大型支出 | 一度使うと元には戻らない |
| 貯める | 生活予備費・近く使う予定のお金 | 長期間置く場合は物価上昇も考える |
| 運用する | 長期間使う予定のない余裕資金 | 元本割れの可能性がある |
例えば数年以内に住宅リフォームへ使う予定のお金を株式などで運用すると、必要なときに価格が下落している可能性があります。一方、老後まで長期間使わない資金なら、預金だけでなく運用を検討する余地があります。
「相続したから運用する」のではなく、「いつ使うお金なのか」を先に決め、その期間に合った置き場所を考えましょう。
✅シミュレーション|相続した1,000万円をどう分ける?
例えば相続税など必要な支払いを済ませた後、自由に使える相続金が1,000万円残ったケースを考えてみます。以下はあくまで考え方を整理するための一例です。
| 目的 | 金額例 | 考え方 |
|---|---|---|
| 家計の予備費 | 150万円 | 急な医療費・修理・収入減などに備える |
| 住宅修繕など | 150万円 | 数年以内に使う予定のお金 |
| 老後用の預貯金 | 300万円 | 将来の生活費として確保する |
| 長期運用を検討する資金 | 400万円 | 当面使う予定がない場合に検討する |
| 合計 | 1,000万円 | 目的ごとに分けて管理 |
この例では全額を投資するのではなく、600万円を預貯金などとして確保し、長期間使わない400万円について運用を検討しています。もちろん、この割合がすべての家庭に適しているわけではありません。
運用する場合も、一度にすべて投資する必要はありません。金融庁は資産形成の基本として長期・積立・分散投資を紹介しています。投資には価格変動があり、元本が保証されるものではないため、近く使う予定のお金とは分けて考えましょう。
NISAを利用する場合、現在の年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、併用すると年間最大360万円です。非課税保有限度額は合計1,800万円ですが、制度の枠があるからといって相続金を上限まで投資する必要はありません。家計全体から運用できる余裕資金を判断することが大切です。
✅メリット|相続したお金を目的別に分けると使いすぎを防ぎやすい
相続したお金を「使うお金」「貯めるお金」「運用を検討するお金」に分けるメリットは、まとまった資産を何となく使ってしまうことを防ぎやすい点です。
| 分け方 | メリット |
|---|---|
| 近く使うお金 | 必要な時期に値下がりを気にせず使いやすい |
| 家計の予備費 | 医療費や住宅修繕などの急な支出に対応しやすい |
| 老後資金 | 将来の生活費として確保しやすい |
| 長期運用するお金 | 長期的な資産形成に活用できる |
例えば相続した1,000万円を普段使っている生活口座へ入れてしまうと、日常のお金との区別がつきにくくなります。相続金を別に管理し、「住宅修繕150万円」「老後資金300万円」など目的を決めておけば、残額も把握しやすくなります。
✅注意点|相続した直後に全額を使ったり運用したりしない
相続したお金で注意したいのは、「まとまったお金が入ったから何かに使わなければ」と急いで判断することです。特に大きな買い物や投資は、後から簡単に元へ戻せない場合があります。
| よくある失敗・誤解 | 注意するポイント |
|---|---|
| 相続金をすぐ生活口座へ入れる | 日常のお金と分けて管理する |
| 相続税を考えず使ってしまう | 申告・納税の必要性を先に確認する |
| 全額を一度に投資する | 近く使うお金は投資と分ける |
| NISAなら損をしないと思う | NISAでも投資には元本割れの可能性がある |
| 住宅ローンをすべて繰上返済する | 返済後に手元資金が不足しないか確認する |
特にNISAは「投資した金額が保証される制度」ではありません。NISAは投資によって得られた利益が非課税になる制度であり、購入した商品の価格が下落する可能性はあります。
また、住宅ローンの繰上返済をすると利息負担を減らせる場合がありますが、手元の現金も減ります。相続金の大部分を返済へ使った直後に住宅修繕や医療費などが発生すると、別の貯蓄を取り崩すことになりかねません。住宅ローン金利や残存期間、住宅ローン控除の状況なども含めて考えましょう。
✅FPワンポイントアドバイス
AFPとして相続したお金を整理するときは、「使う時期」で3つに分ける方法がわかりやすいでしょう。
1つ目は数年以内に使うお金です。住宅修繕、教育費、車の買い替え、家計の予備費など、近く必要になる資金は値動きの大きな運用とは分けておきます。
2つ目は退職後など将来使うお金です。夫婦の年金見込額と老後生活費を確認し、不足が予想される分を相続金から確保しておく方法があります。
3つ目が長期間使う予定のない余裕資金です。この部分について初めて、NISAなどを利用した長期的な資産形成を検討します。
例えば老後の生活費が月30万円、夫婦の年金などの収入が月24万円なら、単純計算では毎月6万円不足します。年間では72万円、10年間では720万円です。こうした将来の不足額を確認すると、相続した1,000万円のうち、いくらを老後資金として残しておく必要があるのか考えやすくなります。
✅チェックリスト|相続したお金の使い道を決める前に確認しよう
- ☐ 相続した財産全体を把握している
- ☐ 借入金などの債務も確認した
- ☐ 相続税の申告・納税が必要か確認した
- ☐ 納税に必要なお金を別に確保した
- ☐ 家計の予備費を確保している
- ☐ 数年以内に必要な大型支出を確認した
- ☐ 住宅ローンの残高と金利を確認した
- ☐ 夫婦それぞれの年金見込額を確認した
- ☐ 老後資金の不足額を計算した
- ☐ 長期間使わない余裕資金だけを運用対象にしている
✅よくある質問
Q. 相続したお金は普通預金に置いたままでもいい?
すぐに使い道を決められない場合、いったん預金で管理しながら考える方法もあります。ただし、長期間使わない資金については、物価上昇によって実質的な購買力が低下する可能性も考えておきましょう。
Q. 相続した1,000万円をNISAへ全部入れられる?
NISAには年間投資枠があります。現在はつみたて投資枠120万円、成長投資枠240万円で、併用して年間最大360万円です。そのため1,000万円を1年間ですべてNISAへ入れることはできません。また、枠いっぱいまで投資する必要もありません。
Q. 相続したお金で住宅ローンを返した方がいい?
住宅ローン金利、残りの返済期間、住宅ローン控除、手元に残る預貯金などによって考え方が変わります。繰上返済後に生活予備費や老後資金が不足しないかも確認しましょう。
Q. 相続税がかからなければ自由に使っていい?
遺産分割など必要な手続きが完了し、自分が取得したお金であれば使い道を検討できます。ただし、将来必要な生活費や老後資金まで短期間で使ってしまわないよう、資金計画を立てることが大切です。
Q. 相続したお金を運用すると税金はかかる?
相続後に預金利息や投資による利益などが発生すれば、その利益について税金が関係します。NISA口座で対象商品を運用して得た利益は制度の範囲内で非課税になります。
Q. 相続したお金を子どもに渡してもいい?
自分が相続したお金をその後子どもへ渡す場合は、相続ではなく自分から子どもへの贈与として贈与税を検討する必要があります。金額や渡し方によって税務上の扱いが変わるため、まとまった金額を渡す場合は事前に確認しましょう。
✅参考リンク
✅まとめ
親から相続したお金は、すぐに「使う」「貯める」「運用する」のどれか一つを選ぶ必要はありません。まず相続財産全体と相続税の有無を確認し、必要な納税資金を確保したうえで、自分の家計と将来必要なお金を整理することが大切です。
その後、数年以内に使う生活予備費や住宅修繕費、将来必要になる老後資金、長期間使う予定のない余裕資金というように目的別に分けてみましょう。近く使うお金まで投資すると、必要な時期に値下がりしている可能性があります。一方、長期資金についてはNISAなどを利用した資産形成を検討する方法もあります。
大切なのは「相続した1,000万円をどう増やすか」から考えるのではなく、「これからの人生で何にいくら必要なのか」を先に考えることです。住宅費、教育費、夫婦の年金、老後生活費などを数字にし、相続したお金にそれぞれの役割を持たせることから始めてみましょう。