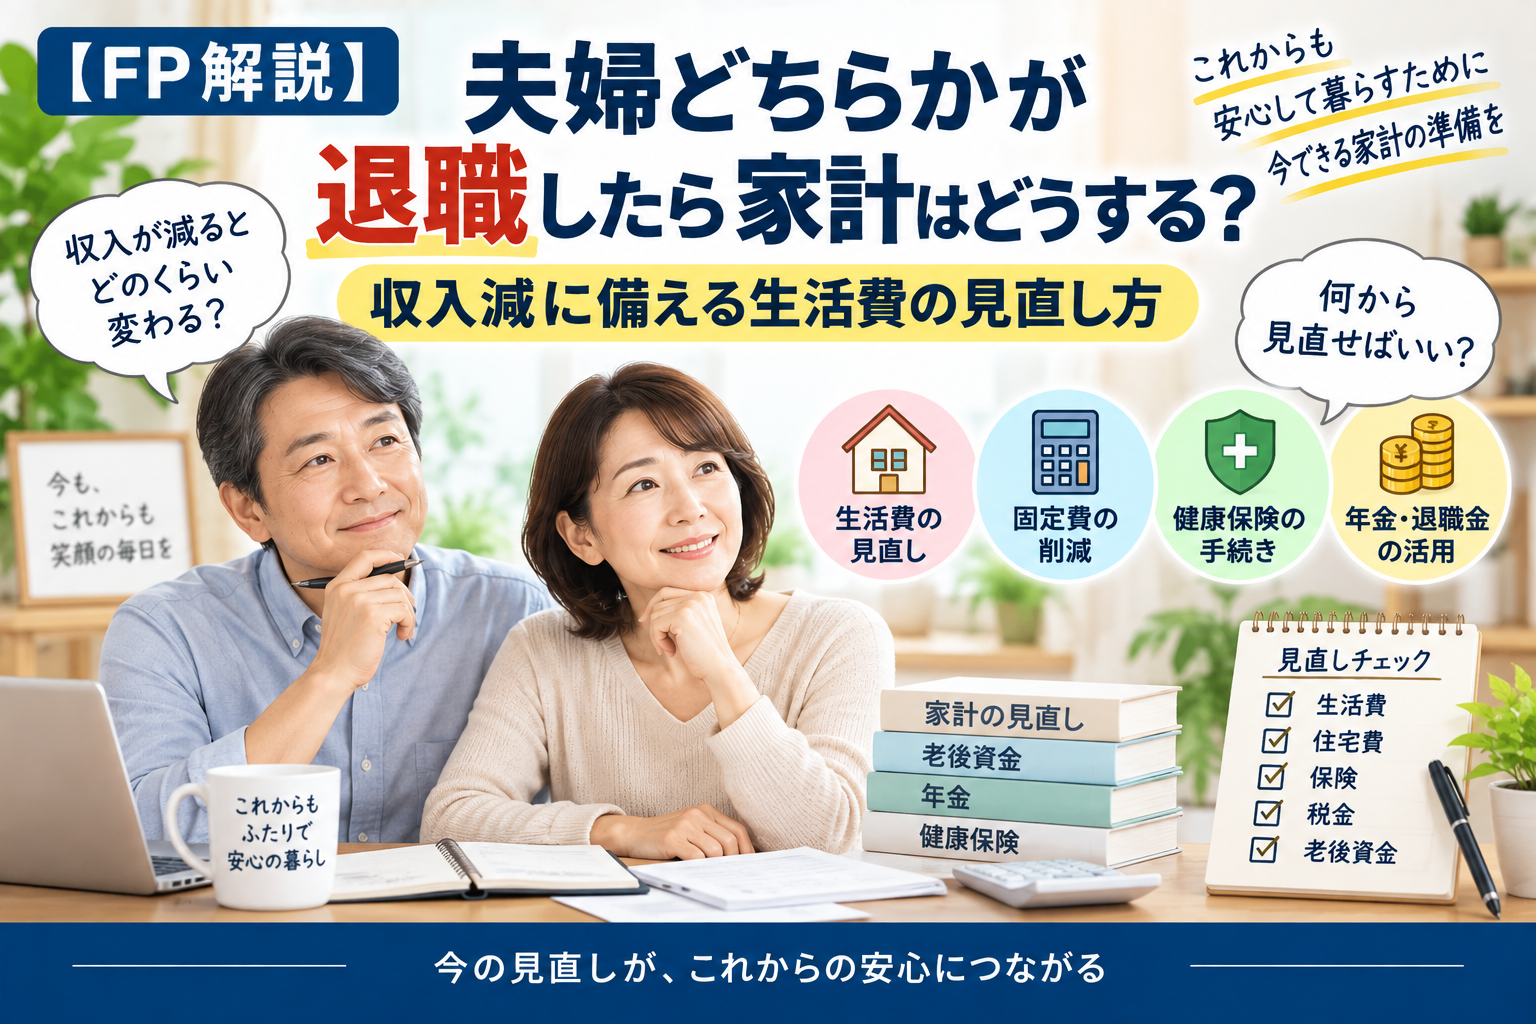
夫婦どちらかが退職したら今までと同じ生活費で大丈夫?
「夫が退職して給料がなくなったら、今の生活を続けられる?」「妻が先に仕事を辞める予定だけれど、毎月いくら生活費を減らせばいい?」「退職金があるから、しばらく家計は変えなくても大丈夫?」と不安に感じていませんか。
夫婦どちらかが退職すると、世帯収入が大きく減る場合があります。一方で、食費や住宅ローン、水道光熱費などは退職したからといって同じ割合で減るわけではありません。
結論からいうと、退職後の家計は「収入が減ってから考える」のではなく、退職前から新しい収入に合わせて生活費を組み直すことが大切です。特に健康保険や年金など、会社員時代とは負担方法が変わるお金にも注意しましょう。
AFPとして一言
退職後の家計では、単に節約することより「毎月いくらまでなら使えるか」を先に決めることが重要です。給与収入が減った分をすべて貯蓄の取り崩しで補うのではなく、生活費・社会保険・住宅費・老後資金をまとめて見直しましょう。
この記事でわかること
- 夫婦どちらかが退職したときに家計がどう変わるか
- 収入が減ったときに見直したい生活費
- 手取り45万円から25万円になった場合の家計例
- 退職後の健康保険・年金で注意するポイント
- 老後資金を減らしすぎない家計管理の方法
✅基本知識|退職したら「収入減」と「支出の変化」を同時に確認する
夫婦どちらかが退職したら、最初に確認したいのは退職後の世帯収入です。給与がなくなっても、雇用保険の基本手当を受けられる場合や、年齢によっては年金を受け取る場合などがあるため、実際に毎月入ってくるお金を整理します。
| 確認する項目 | 主な内容 |
|---|---|
| 退職後の収入 | 給与・年金・雇用保険など |
| 生活費 | 食費・日用品・水道光熱費など |
| 住宅費 | 住宅ローン・家賃・管理費 |
| 社会保険 | 健康保険・年金など |
| 老後資金 | 預貯金・退職金・運用資産など |
特に注意したいのが「退職金があるから生活費は変えなくていい」という考え方です。退職金はまとまった金額なので家計に余裕ができたように感じますが、毎月の赤字を補填し続けると徐々に減っていきます。
例えば退職後の家計が毎月10万円の赤字なら、年間120万円、5年間では単純計算で600万円の取り崩しです。まず毎月の収支を黒字または無理のない範囲まで近づけることが、老後資金を長持ちさせる基本になります。
✅制度・仕組み|退職後は健康保険と年金の負担が変わる
会社員が退職すると、給与だけでなく社会保険の仕組みも変わります。退職後の健康保険は、一般的に「勤務先の健康保険を任意継続する」「国民健康保険に加入する」「配偶者の健康保険の被扶養者になる」といった選択肢があります。
| 退職後の健康保険 | ポイント |
|---|---|
| 任意継続 | 一定の加入条件があり、原則最長2年間 |
| 国民健康保険 | 前年所得や世帯人数などで保険料が決まる |
| 配偶者の扶養 | 収入などの被扶養者要件を満たす必要がある |
協会けんぽの任意継続では、退職前に継続して2か月以上の被保険者期間があることなどが条件で、退職日の翌日から20日以内に手続きが必要です。在職中は事業主と分担していた保険料を退職後は本人が全額負担するため、原則として退職前に給与から控除されていた健康保険料の約2倍になります。ただし上限などがあります。
また、20歳以上60歳未満で厚生年金から外れる場合は、働き方や配偶者の加入状況などによって国民年金第1号被保険者または第3号被保険者への変更が必要になる場合があります。2026年度の国民年金保険料は月額17,920円です。
✅比較表|退職前と退職後では家計をどう変える?
例えば夫婦の手取りが合計45万円だった家庭で、一方の退職後に世帯手取りが25万円になったケースを考えてみましょう。以下は家計を考えるための一例です。
| 項目 | 退職前 | 退職後の見直し例 |
|---|---|---|
| 世帯手取り | 45万円 | 25万円 |
| 食費・日用品 | 9万円 | 7万円 |
| 住宅費 | 10万円 | 10万円 |
| 水道光熱・通信費 | 5万円 | 4万円 |
| 保険・その他固定費 | 4万円 | 3万円 |
| 趣味・外食など | 6万円 | 3万円 |
| その他 | 3万円 | 2万円 |
| 支出合計 | 37万円 | 29万円 |
この例では支出を月37万円から29万円まで減らしても、手取り25万円に対して月4万円の赤字です。固定費の大きい家庭では、食費や娯楽費だけを削っても収支が合わないことがあります。
そこで住宅ローン、生命保険、通信契約、自動車などの大きな固定費まで含めて検討する必要があります。ただし、必要な保障まで一律に削るのではなく、退職後の家族構成や貯蓄額に合わせて見直すことが大切です。
✅シミュレーション|毎月の赤字を放置すると老後資金はいくら減る?
退職後の家計で最も注意したいのが、毎月少しずつ発生する赤字です。運用益などを考えず単純計算してみます。
| 毎月の赤字 | 年間 | 5年間 | 10年間 |
|---|---|---|---|
| 2万円 | 24万円 | 120万円 | 240万円 |
| 5万円 | 60万円 | 300万円 | 600万円 |
| 10万円 | 120万円 | 600万円 | 1,200万円 |
例えば退職金が1,500万円あっても、毎月10万円の赤字を補えば10年間で単純計算1,200万円を取り崩します。これに住宅修繕、医療費、車の買い替えなどの臨時支出が加われば、さらに老後資金が減る可能性があります。
反対に、月10万円の赤字を家計の見直しによって月3万円まで縮小できれば、年間の取り崩しは120万円から36万円になります。5年間では600万円と180万円となり、単純計算で420万円の差です。
退職後は「貯蓄がいくらあるか」だけを見るのではなく、「毎月いくら取り崩す家計になっているか」を確認しましょう。年金受給開始まで期間がある場合は、その期間の生活費も別に計算しておくことが重要です。
✅メリット|退職直後に家計を見直すと老後資金を守りやすい
夫婦どちらかが退職したタイミングで家計を見直す最大のメリットは、貯蓄や退職金の取り崩しを抑えやすくなることです。
| 見直すポイント | 期待できる効果 |
|---|---|
| 固定費 | 毎月の支出を継続的に減らしやすい |
| 保険 | 現在の家族構成に合わない保障を整理できる |
| 通信費 | 契約内容を見直して支出を減らせる場合がある |
| 自動車 | 保有台数や維持費を見直せる |
| 趣味・外食費 | 収入に合わせて予算を設定できる |
退職すると通勤費や仕事上の交際費、昼食代などが減る場合もあります。一方、在宅時間が増えて水道光熱費が上がったり、旅行や趣味の支出が増えたりすることもあります。
そのため「退職したら生活費は自然に減る」と考えず、実際の支出を確認することが大切です。退職後3か月程度の家計を記録し、想定していた予算との差を確認すると見直しやすくなります。
✅注意点|退職金を毎月の生活費に使い続けない
退職後の家計でよくある失敗は、まとまった退職金が入ったことで家計に余裕があると考え、現役時代と同じ生活水準を続けてしまうことです。
| よくある失敗・誤解 | 見直し方 |
|---|---|
| 退職金があるから赤字でも大丈夫 | 毎月の取り崩し額を確認する |
| 食費だけを大幅に削る | 固定費から優先して確認する |
| 健康保険料を退職前と同じだと思う | 退職前に各選択肢の保険料を確認する |
| すぐ年金を受け取れると思う | 自分の受給開始時期と見込額を確認する |
| 退職金を一度に運用する | 近く使う生活資金と長期資金を分ける |
また、退職した年と翌年は税金にも注意が必要です。住民税は前年の所得を基に計算されるため、退職して現在の収入が減っていても納付が必要になる場合があります。
退職金を受け取ったら、すぐに住宅ローンの一括返済や大きな投資へ回すのではなく、まず今後数年間の生活費、税金、社会保険料、住宅修繕などに必要なお金を確認しましょう。
✅FPワンポイントアドバイス
AFPとして退職前におすすめしたいのが、「退職後の収入だけで3か月暮らしてみる」家計シミュレーションです。
例えば現在の世帯手取りが45万円で、退職後は25万円になる予定なら、退職前から毎月25万円を生活費の基本予算として設定します。残り20万円は使わず、老後資金や予備費として分けておきます。
実際に25万円で生活してみると、「住宅ローンが大きくて難しい」「保険料を見直せそう」「外食費なら調整できる」など、退職前に改善点を発見できます。
また、退職後の年金額は夫婦それぞれ確認しましょう。ねんきんネットでは、条件を設定して将来の年金見込額を試算できます。現在の家計だけでなく、夫婦とも年金生活になった後まで見通して生活費を決めることが重要です。
✅チェックリスト|夫婦どちらかが退職する前に確認しよう
- ☐ 退職後の世帯収入を把握している
- ☐ 毎月の生活費を把握している
- ☐ 住宅ローンの残高と返済期間を確認した
- ☐ 生命保険・医療保険の保障内容を確認した
- ☐ 退職後の健康保険を比較した
- ☐ 国民年金への切り替えが必要か確認した
- ☐ 住民税など退職後に支払う税金を想定した
- ☐ 夫婦それぞれの年金見込額を確認した
- ☐ 退職金を生活費と老後資金に分けて考えた
- ☐ 毎月の貯蓄取り崩し額を計算した
✅よくある質問
Q. 夫婦どちらかが退職したら最初に何を見直す?
まず退職後の世帯手取りと現在の生活費を比較します。収入より支出が多ければ、通信費、保険、自動車、住宅費などの固定費から確認すると、継続的な家計改善につながりやすくなります。
Q. 退職後は生活費を何割減らせばいい?
一律に何割という基準はありません。退職後の手取り、年金受給開始までの期間、住宅費、貯蓄額などから「毎月使える金額」を計算して決めます。
Q. 退職金があれば赤字家計でも大丈夫?
一時的な赤字を補うことはできますが、毎月の赤字を長期間放置すると退職金が減り続けます。月5万円でも10年間なら単純計算で600万円になるため、取り崩し額を把握することが大切です。
Q. 退職後は配偶者の健康保険の扶養に入れる?
配偶者が会社の健康保険に加入しており、退職した人が収入などの被扶養者要件を満たせば、被扶養者になれる場合があります。具体的な認定条件は加入している健康保険へ確認しましょう。
Q. 60歳前に退職したら国民年金への手続きは必要?
20歳以上60歳未満で厚生年金の加入者でなくなった場合、再就職や配偶者の扶養に入るケースなどを除き、国民年金第1号被保険者への変更が必要になる場合があります。
Q. 年金をもらうまでの生活費はどう準備する?
退職から年金受給開始までの月数と、毎月の不足額を掛けて必要額を計算します。例えば毎月8万円不足する期間が3年間なら、単純計算で288万円です。税金や社会保険料、臨時支出も別に見込んでおきましょう。
✅参考リンク
✅まとめ
夫婦どちらかが退職したら、現役時代と同じ生活費を続けるのではなく、退職後の世帯収入を基準に家計を組み直すことが大切です。食費や娯楽費だけでなく、住宅費、保険、通信費、自動車などの固定費まで確認し、毎月いくらなら無理なく生活できるかを数字にしてみましょう。
また、退職後は健康保険や年金の仕組みが変わり、住民税など現役時代の所得を基にした支払いが残る場合もあります。退職金があるからと毎月の赤字を放置すると、月5万円でも10年間で600万円、月10万円なら1,200万円の取り崩しになります。
できれば退職前から、退職後に見込まれる収入だけで生活する練習をしてみましょう。夫婦それぞれの年金見込額、退職金、預貯金、住宅ローンなども確認し、「退職直後」「年金受給開始後」の2段階で家計を考えることが、老後資金を長持ちさせる第一歩です。