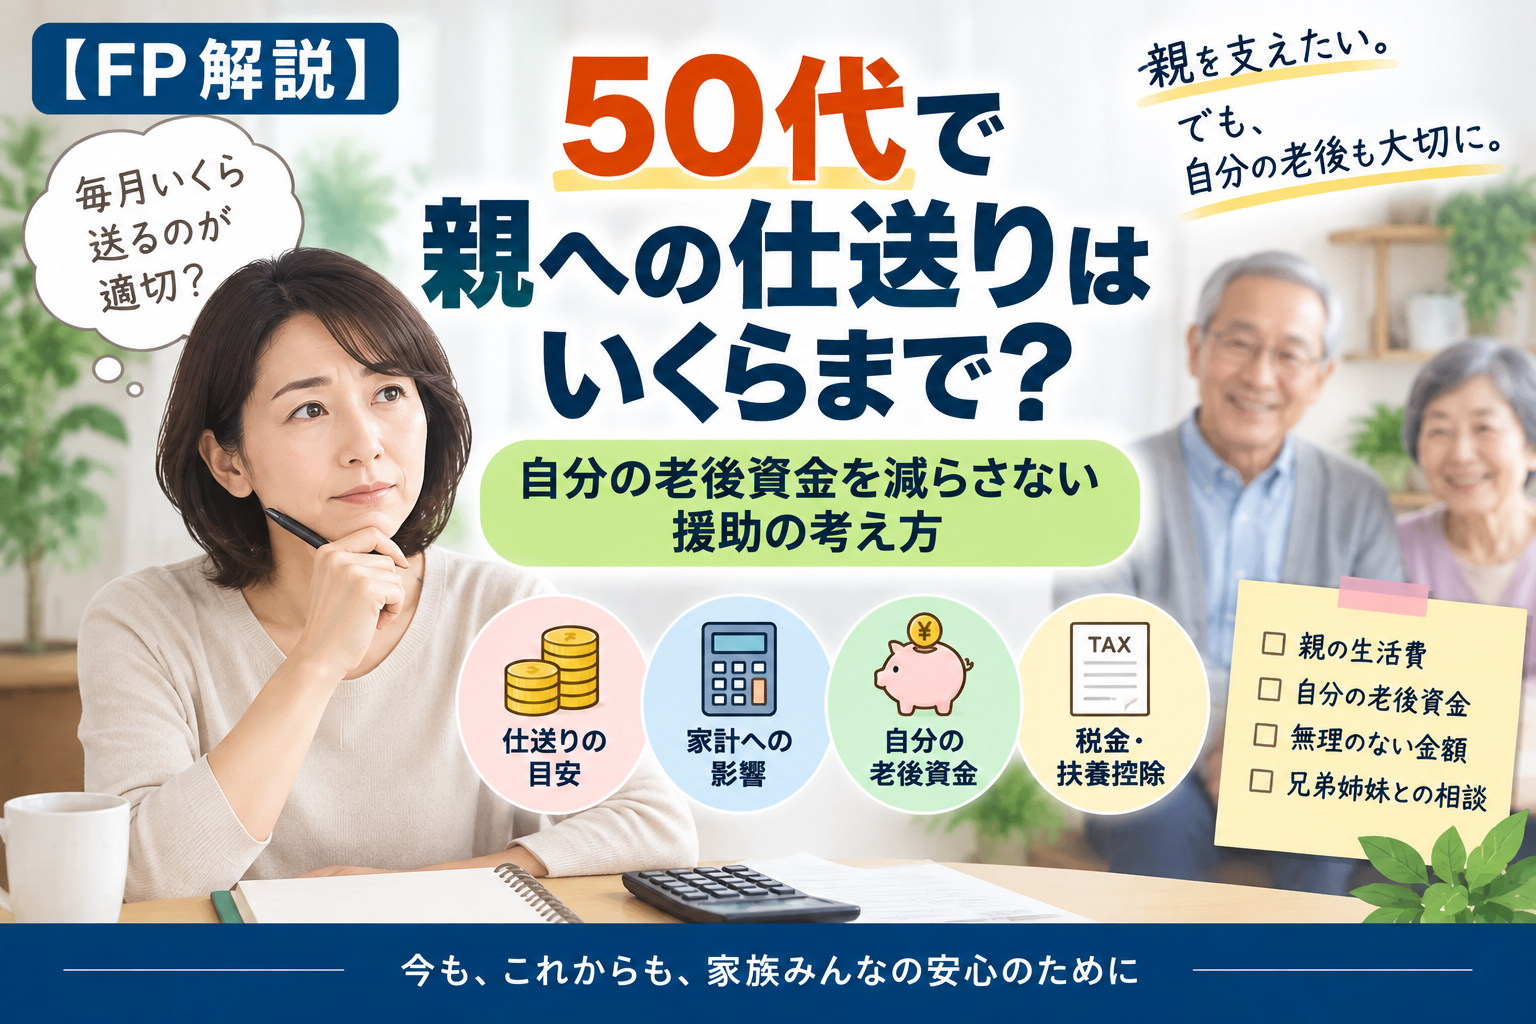
親への仕送りを続けても自分たちの老後は大丈夫?
「親の年金だけでは生活が厳しいので毎月援助している」「月3万円なら大丈夫?5万円では多すぎる?」「親を助けたいけれど、自分たちの老後資金まで不足しないか心配」と悩んでいませんか。
親への仕送りに「月○万円までなら大丈夫」という一律の正解はありません。親の生活費や年金額だけでなく、援助する側の収入、住宅ローン、子どもの教育費、現在の貯蓄、退職までの年数などによって負担できる金額は変わります。
特に50代は、自分自身の退職や年金生活が近づいてくる時期です。親への援助を優先するあまり、自分の老後資金を大きく取り崩してしまうと、将来自分たちの生活費が不足する可能性があります。
AFPとして一言
親への援助を考えるときは「親はいくら必要か」だけでなく、「自分の家計から毎月いくらなら無理なく出せるか」を先に確認することが重要です。親を支えるためにも、まず自分たちの老後家計を守る仕組みを作りましょう。
この記事でわかること
- 親への仕送りはいくらまでなら無理なく続けられるか
- 月3万円・5万円・10万円を仕送りした場合の負担額
- 自分の老後資金を減らしすぎない援助の考え方
- 親への仕送りと扶養控除・贈与税の注意点
- 親の介護費用まで考えた家計管理のポイント
✅基本知識|親への仕送りは「余裕資金」から考える
親への仕送り額を決めるときは、最初に自分の家計で毎月必ず必要なお金を確認します。生活費や住宅費だけでなく、老後資金の積立や家計の予備費も含めて考えることがポイントです。
| 優先して確認するお金 | 具体例 |
|---|---|
| 現在の生活費 | 食費・水道光熱費・通信費など |
| 住宅費 | 住宅ローン・家賃・修繕費 |
| 教育費 | 大学費用・子どもへの援助など |
| 予備費 | 病気・家電故障・収入減への備え |
| 老後資金 | 年金で不足する生活費への備え |
これらを差し引いた後に残る金額が、親への援助を検討できる範囲です。「親が月5万円必要だから5万円送る」と先に決めるのではなく、自分の家計から継続して出せる金額を確認しましょう。
親の不足額についても、まず年金などの収入と生活費を確認します。2026年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの場合、月7万608円です。ただし実際の受給額は加入期間や厚生年金の加入歴などによって一人ひとり異なります。
✅制度・仕組み|親への仕送りでは税金と扶養控除も確認
親へお金を渡すと「贈与税がかかるのでは?」と心配になる人もいるでしょう。親子など扶養義務者の間で、通常必要と認められる生活費を必要な都度渡し、実際に生活費として使われる場合は、原則として贈与税はかかりません。
ただし、生活費という名目で数年分をまとめて渡し、親がそのお金を預金したり株式などの購入に使ったりした場合は、生活費として使われなかった部分が贈与税の対象になることがあります。
また、別居している親でも、常に生活費や療養費などを送金して「生計を一にしている」と認められ、所得などの要件を満たせば所得税の扶養控除の対象になる場合があります。70歳以上の老人扶養親族では、同居老親等以外の場合の所得税の控除額は48万円です。
2026年分は税制改正により扶養親族の所得要件にも変更があります。親を扶養控除の対象にする場合は、親の年金やその他の所得を確認し、最新の要件で判断しましょう。
✅比較表|親への仕送りは月3万円・5万円・10万円でどう違う?
毎月の仕送りは少額に見えても、長期間続けば大きな金額になります。運用益などを考慮せず単純計算してみましょう。
| 毎月の仕送り | 年間 | 5年間 | 10年間 |
|---|---|---|---|
| 3万円 | 36万円 | 180万円 | 360万円 |
| 5万円 | 60万円 | 300万円 | 600万円 |
| 10万円 | 120万円 | 600万円 | 1,200万円 |
例えば月5万円なら10年間で600万円です。親を支えるための大切なお金ですが、その600万円を自分の老後資金から取り崩すことになるなら、退職後の生活にも影響します。
そのため、仕送り額は毎月の負担だけでなく「5年間・10年間続けたら総額はいくらになるか」まで確認して決めることが大切です。
✅シミュレーション|自分の老後資金を確保してから仕送り額を決める
例えば世帯の手取りが月45万円で、生活費などが月32万円、老後資金として毎月8万円を積み立てたい家庭を考えてみます。
| 家計 | 毎月の金額 |
|---|---|
| 世帯手取り | 45万円 |
| 生活費・住宅費など | 32万円 |
| 老後資金の積立 | 8万円 |
| 残る金額 | 5万円 |
この家計で親へ月5万円仕送りすると、毎月の余裕はほぼなくなります。さらに車の修理や医療費などが発生すれば、貯蓄を取り崩す可能性があります。
一方、仕送りを月3万円にすれば毎月2万円を予備費として残せます。年間では24万円、5年間なら120万円の差になります。
親に必要な金額が月5万円でも、必ず一人で全額を負担する必要があるとは限りません。親自身の支出を確認したり、利用できる公的制度を調べたり、兄弟姉妹がいる場合は援助方法を話し合ったりすることも重要です。自分の老後資金を止めてまで仕送りを増やす前に、家族全体で負担を整理しましょう。
✅メリット|仕送りの上限を決めると親も自分も支えやすくなる
親への仕送りは、できるだけ多く渡せばよいとは限りません。自分の家計から無理なく出せる上限を決めておくことで、長期間の援助を続けやすくなります。
| 考え方 | メリット |
|---|---|
| 仕送りの上限を決める | 自分の生活費や貯蓄を守りやすい |
| 老後資金を先取りする | 退職後の資金不足を防ぎやすい |
| 親の不足額を確認する | 必要以上の仕送りを防ぎやすい |
| 兄弟姉妹で話し合う | 一人だけに負担が集中するのを防ぎやすい |
| 定期的に見直す | 親や自分の家計変化に対応しやすい |
特に大切なのは「毎月いくらなら払えるか」ではなく、「その金額を数年間続けても自分の家計は大丈夫か」という視点です。退職後に収入が減っても同じ仕送りを続けるのか、あらかじめ親と話しておくことも重要です。
✅注意点|親を優先しすぎて自分の老後資金を取り崩さない
親への仕送りで注意したいのは、親を助けることを優先するあまり、自分たちの貯蓄や老後資金が不足してしまうことです。次のようなケースは一度家計を見直してみましょう。
| よくある失敗・誤解 | 見直し方 |
|---|---|
| 親が希望する金額をそのまま送る | 親の収入と支出を確認する |
| 自分の老後積立を止めて仕送りする | 老後資金を確保してから援助額を決める |
| 兄弟姉妹の一人だけが負担する | 家族で金額や役割を相談する |
| 親の預金額を確認していない | 年金・預貯金・固定費を整理する |
| 生活費を何年分もまとめて渡す | 贈与税の扱いにも注意する |
例えば月5万円の仕送りを10年間続ければ600万円です。さらに介護が始まり、介護サービスの自己負担や通院費、住宅改修などが必要になれば、援助額が増える可能性もあります。
「今は払えるから大丈夫」と考えるのではなく、退職後の収入減まで想定しておきましょう。仕送りのためにカードローンやリボ払いを利用したり、老後用の貯蓄を継続的に取り崩したりする状態になったら、援助方法そのものを見直す必要があります。
✅FPワンポイントアドバイス
AFPとしておすすめしたい考え方は、「親への仕送り額」から考えるのではなく、自分の家計から逆算する方法です。
まず、現在の生活費、住宅ローン、教育費などを確認します。次に退職までに準備したい老後資金を計算し、毎月必要な積立額を確保します。そのうえで家計に残る余裕資金から、無理なく継続できる仕送り額を考えます。
例えば現在55歳で、65歳までの10年間に老後資金をあと600万円増やしたいなら、運用益を考慮しない単純計算では年間60万円、月5万円の積立が必要です。ここを止めて親へ月5万円仕送りすると、10年間で老後資金に600万円の差が生じます。
親への援助が必要なら、現金を増やすことだけが解決策ではありません。親の家計の固定費を見直す、公的な介護・医療制度を確認する、兄弟姉妹で費用を分担するなど、仕送り以外の方法も一緒に検討しましょう。
✅チェックリスト|親への仕送りを始める前に確認しよう
- ☐ 親の年金収入を把握している
- ☐ 親の毎月の生活費を確認している
- ☐ 親の預貯金や資産状況を確認している
- ☐ 自分の毎月の家計収支を把握している
- ☐ 自分たちの老後資金の積立を続けられる
- ☐ 家計の予備費を確保している
- ☐ 仕送りを5年・10年続けた総額を計算した
- ☐ 兄弟姉妹と援助について話し合っている
- ☐ 親が利用できる医療・介護制度を確認した
- ☐ 退職後も同じ金額を仕送りできるか確認した
✅よくある質問
Q. 親への仕送りは月いくらが一般的ですか?
家庭によって親の不足額や援助する側の家計が違うため、「月○万円が正解」という基準はありません。平均額だけで決めず、自分の生活費・老後資金を確保した後の余裕資金から判断することが大切です。
Q. 月5万円の仕送りは多すぎますか?
月5万円だけでは判断できません。年間では60万円、10年間なら600万円になります。この金額を援助しても老後資金や予備費を確保できるかを確認しましょう。
Q. 親への仕送りには贈与税がかかりますか?
扶養義務者である親子間で、通常必要と認められる生活費を必要な都度渡し、その生活費として使う場合は原則として贈与税はかかりません。ただし、まとめて渡したお金が預金や投資などに回る場合は扱いが異なることがあります。
Q. 別居している親でも扶養控除を受けられますか?
別居しているだけで対象外になるわけではありません。継続的な生活費や療養費などの送金によって生計を一にしており、親の所得など所定の要件を満たせば対象になる場合があります。
Q. 親への仕送りと自分の老後資金はどちらを優先する?
親の生活状況にもよりますが、自分の老後資金をすべて後回しにすると、将来自分が家族から援助を受けなければならない状況につながる可能性があります。自分の生活と老後資金を維持できる範囲で、継続可能な援助額を考えましょう。
Q. 親の介護費用も仕送りとは別に準備した方がいい?
介護が必要になると、通常の生活費とは別の支出が発生することがあります。ただし、介護費用をすべて子どもが負担すると決める前に、親自身の年金・資産や介護保険サービス、高額介護サービス費など利用できる制度を確認しましょう。
✅参考リンク
✅まとめ
親への仕送りには「月3万円まで」「月5万円まで」という一律の正解はありません。大切なのは、親が必要としている金額だけで決めるのではなく、自分の生活費、住宅費、予備費、そして老後資金を確保したうえで、無理なく続けられる援助額を逆算することです。
月3万円でも10年間なら360万円、月5万円なら600万円、月10万円なら1,200万円になります。特に退職が近づく時期は、現在の収入だけを基準に仕送り額を決めると、退職後に負担が重くなる可能性があります。親の年金・預貯金・生活費を確認し、兄弟姉妹との分担や利用できる医療・介護制度も含めて考えましょう。
まずは親の毎月の不足額と、自分たちの老後までの資金計画をそれぞれ数字にしてみてください。「親を支えるお金」と「自分たちの老後を守るお金」を両立できる範囲を見つけることが、長く続けられる援助につながります。