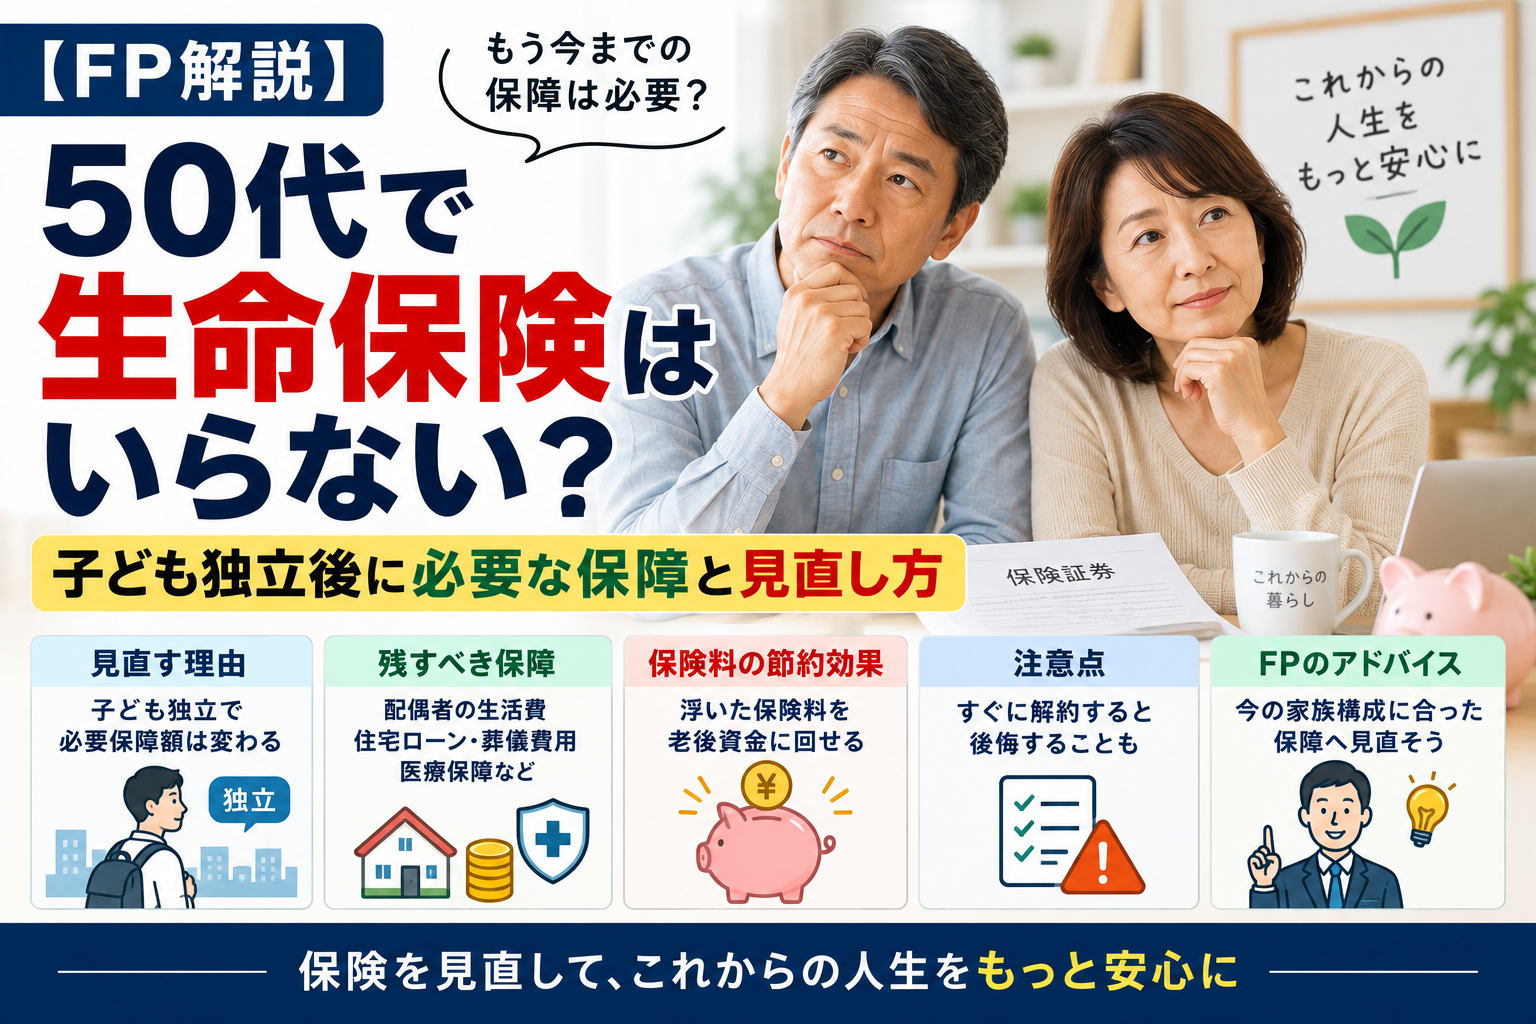
子どもが独立したら生命保険は見直した方がいい?
「子どもが就職して独立したけれど、今までの生命保険をそのまま続ける必要はある?」「死亡保障2,000万円、3,000万円はもう多すぎる?」と考え始める方もいるのではないでしょうか。
結論からいうと、子どもが経済的に独立すると、一般的には大きな死亡保障が必要だった理由の一つがなくなるため、生命保険を見直す重要なタイミングになります。
ただし、「子どもが独立した=生命保険はすべて不要」と考えるのは早計です。配偶者の生活費、住宅ローン、葬儀などの費用、預貯金、公的保障などを確認し、必要保障額を計算してから判断することが大切です。
AFPとして一言
保険の見直しで大切なのは「入るか、やめるか」の2択ではありません。今後必要になる保障額を計算し、保障が多すぎる部分だけを減らせないか確認しましょう。保険料を抑えられれば、老後の貯蓄や資産形成へ回せるお金が増える可能性があります。
この記事でわかること
- 子ども独立後に死亡保障を見直す理由
- 生命保険を減らしてもよいケース
- 子ども独立後も残したい保障
- 保険料を減らした場合の家計効果
- 生命保険を解約・減額するときの注意点
- ✅基本知識|子どもが独立すると必要保障額は変わる
- ✅制度・仕組み|生命保険の前に「公的保障」を確認する
- ✅比較表|子ども独立前と独立後では何が変わる?
- ✅シミュレーション|死亡保障3,000万円は本当に必要?
- ✅生命保険を見直すと保険料はいくら変わる?
- ✅医療保険も公的医療保険を確認してから考える
- ✅メリット|生命保険を見直すと老後資金を増やしやすくなる
- ✅子ども独立後も死亡保障を残した方がよいケース
- ✅遺族年金は「子ども独立後」に変わる点を確認
- ✅注意点|生命保険をすぐ解約すると後悔することも
- ✅貯蓄型保険は解約返戻金と税金も確認する
- ✅生命保険料控除だけを理由に保険を続けない
- ✅FPワンポイントアドバイス
- ✅チェックリスト|子ども独立後の生命保険を確認しよう
- ✅よくある質問
- ✅参考リンク
- ✅まとめ
✅基本知識|子どもが独立すると必要保障額は変わる
生命保険、特に死亡保険の大きな役割は、家計を支えている人に万一のことがあったとき、遺された家族の経済的負担を補うことです。
子育て中なら、配偶者の生活費だけでなく、子どもの食費、教育費、大学進学費用なども考える必要があります。
しかし、子どもが就職して自分の収入で生活できるようになれば、親が準備しておく必要がある子どもの生活費・教育費は基本的に小さくなります。
| ライフステージ | 主に備えたい費用 | 死亡保障の考え方 |
|---|---|---|
| 子どもが小さい | 生活費・教育費・住宅費など | 大きな保障が必要になりやすい |
| 大学生 | 残りの教育費・生活費など | 必要保障額が徐々に減る |
| 子ども独立後 | 配偶者の生活費・住宅費など | 保障を減らせる場合がある |
| 老後 | 夫婦の生活・医療・介護など | 死亡保障以外も含めて考える |
生命保険文化センターも、結婚、出産、住宅購入、子どもの独立、定年退職など、ライフステージの変化に合わせて保障内容を見直すことが大切としています。
✅制度・仕組み|生命保険の前に「公的保障」を確認する
死亡保障を考えるときは、民間の生命保険だけで必要額を準備しようとせず、公的保障や会社から受け取れるお金、金融資産などを確認します。
| 確認するお金 | 具体例 |
|---|---|
| 公的保障 | 遺族年金など |
| 勤務先の制度 | 死亡退職金・弔慰金など |
| 住宅関連 | 団体信用生命保険など |
| 金融資産 | 預貯金・投資資産など |
| 民間保険 | 死亡保険・収入保障保険など |
例えば住宅ローンに団体信用生命保険が付いていて、契約上の支払事由に該当すればローン残高が弁済される契約なら、住宅ローン残高をそのまま死亡保障へ上乗せする必要がない場合があります。
また、遺族年金は家族構成などによって受給できる種類や条件が異なります。子どもが独立した後は、子育て中と同じ公的保障が続くとは限らないため、自分たちの場合に受け取れる遺族年金を確認しましょう。
✅比較表|子ども独立前と独立後では何が変わる?
子どもの独立後に保険を見直す理由は、将来必要になる支出の構造が変わるからです。
| 項目 | 子ども独立前 | 子ども独立後 |
|---|---|---|
| 教育費 | 必要 | 基本的に減少 |
| 子どもの生活費 | 必要 | 基本的に減少 |
| 配偶者の生活費 | 必要 | 引き続き必要 |
| 住宅費 | 必要 | ローン残高などによる |
| 老後資金 | 準備段階 | 重要性が高まる |
| 医療・介護 | 確認 | より意識したい |
つまり、子どものための保障から「夫婦の老後を守るための家計」へ重点を移していく時期と考えるとわかりやすいでしょう。
✅シミュレーション|死亡保障3,000万円は本当に必要?
例えば子育て中に死亡保障3,000万円の生命保険へ加入していた家庭を考えてみます。
子どもの独立後、万一の場合に必要と考える資金が「配偶者の生活費600万円+葬儀などの予備費200万円=800万円」だったとします。
| 項目 | 金額 |
|---|---|
| 今後必要と考える資金 | 800万円 |
| 預貯金 | 500万円 |
| 勤務先などから見込める資金 | 100万円 |
| 不足額 | 200万円 |
この単純例では、不足額は200万円です。現在の死亡保障が3,000万円なら、保障が家計状況に対して大きくなっている可能性があります。
ただし、実際には配偶者の年齢、収入、年金見込額、住宅ローン、金融資産、今後の生活費などを加えて計算する必要があります。「子どもが独立したから死亡保障200万円で十分」という意味ではありません。
✅生命保険を見直すと保険料はいくら変わる?
保障を見直して毎月の保険料を減らせれば、その分を老後資金へ回すことができます。
例えば保険の見直しによって保険料が月1万5,000円から8,000円になり、月7,000円減ったと仮定します。
| 期間 | 月7,000円の差額 |
|---|---|
| 1年間 | 8万4,000円 |
| 10年間 | 84万円 |
| 15年間 | 126万円 |
運用益を考慮しない単純計算でも、15年間では126万円です。不要な保障を整理することは、老後資金を増やす方法の一つになります。
ただし、保険料を安くすること自体を目的にするのではなく、「必要な保障を確保した結果として保険料が下がる」という順番で考えることが重要です。
✅医療保険も公的医療保険を確認してから考える
死亡保障を減らすタイミングで、医療保険も一緒に確認してみましょう。
日本の公的医療保険には高額療養費制度があり、医療機関や薬局で支払う医療費の自己負担が一定の上限額を超えた場合、超えた金額が支給されます。自己負担上限は年齢や所得によって異なります。
2026年8月からは高額療養費制度が見直され、月額上限の見直しに加えて年間上限も設けられています。そのため、医療保障を考える際は古い自己負担額だけで判断せず、最新制度を確認することが重要です。
一方、差額ベッド代、入院中の食事に関する自己負担、先進医療など、高額療養費制度の対象にならない費用もあります。預貯金でどこまで対応できるかを確認したうえで、民間医療保険の必要性を考えましょう。
✅メリット|生命保険を見直すと老後資金を増やしやすくなる
子ども独立後に生命保険を見直す大きなメリットは、現在の家族構成に合わなくなった保障を整理し、家計の固定費を減らせる可能性があることです。
特に子育て中に大きな死亡保障へ加入したままの場合、教育費が不要になった後も同じ保障と保険料を続けているケースがあります。
| 見直し前の保険料 | 見直し後 | 毎月の削減額 | 10年間の差額 |
|---|---|---|---|
| 2万円 | 1万円 | 1万円 | 120万円 |
| 1万5,000円 | 8,000円 | 7,000円 | 84万円 |
| 1万円 | 6,000円 | 4,000円 | 48万円 |
例えば月1万円の固定費を減らせれば、10年間で120万円です。60歳以降も続けばさらに差が広がります。
浮いた保険料を預貯金として確保したり、長期間使わない資金ならNISAなどを利用した資産形成を検討したりすることで、老後に使える金融資産を増やす選択肢も生まれます。
ただし、保険は万一の大きな経済的損失に備えるためのものです。節約だけを目的に必要な保障まで削らないようにしましょう。
✅子ども独立後も死亡保障を残した方がよいケース
子どもが独立しても、死亡保障が必要な家庭はあります。特に確認したいのが、夫婦どちらか一方の収入や年金に家計が大きく依存しているケースです。
| ケース | 確認したいこと |
|---|---|
| 配偶者の収入が少ない | 死亡後の生活費を賄えるか |
| 住宅ローンが残っている | 団信でローンが弁済される契約か |
| 金融資産が少ない | 急な支出へ対応できるか |
| 自営業・フリーランス | 公的保障や勤務先保障との違い |
| 親などを経済的に支援している | 死亡後も必要になる支援額 |
例えば夫婦の生活費が月25万円で、夫が亡くなった後も妻の生活費として月15万円必要とします。妻自身の年金などが月10万円なら、単純計算では月5万円不足します。
この不足が10年間続けば600万円です。預貯金や遺族年金などで不足分を補えない場合は、一定の死亡保障を残す意味があります。
✅遺族年金は「子ども独立後」に変わる点を確認
生命保険の必要保障額を計算するときは、遺族年金を確認することも重要です。
遺族基礎年金を受け取れる遺族は、原則として亡くなった方に生計を維持されていた「子のある配偶者」または「子」です。ここでいう子には年齢などの要件があります。
そのため、子どもが独立して対象となる子がいなくなれば、子育て中と同じように遺族基礎年金を受け取れるとは限りません。
一方、会社員など厚生年金へ加入している人の場合は、一定の要件を満たせば遺族厚生年金の対象になることがあります。
「子どもが独立したから死亡保障を減らせる」という面だけを見るのではなく、子どもの独立によって公的な遺族保障がどう変わるかも確認しましょう。
✅注意点|生命保険をすぐ解約すると後悔することも
生命保険の見直しで避けたいのが、「もう必要なさそう」という理由だけで、契約内容を確認せず解約することです。
| よくある失敗・誤解 | 注意点 |
|---|---|
| 子ども独立=保険は全部不要 | 配偶者の生活保障が必要な場合がある |
| 新しい保険へ簡単に入り直せる | 年齢・健康状態などにより加入できない場合がある |
| 解約返戻金は必ず払込保険料より多い | 契約内容や解約時期によっては少ない場合がある |
| 保険料が高いからすぐ解約 | 減額などが可能か確認する |
| 死亡保障だけ確認 | 医療・介護・老後資金も合わせて考える |
特に注意したいのが、古い保険を先に解約してから新しい保険を申し込むことです。
新しい保険は年齢や健康状態などによって、希望する条件で契約できない可能性があります。乗り換えを考える場合は、新契約が成立したことなどを確認してから既契約をどうするか判断することが大切です。
✅貯蓄型保険は解約返戻金と税金も確認する
終身保険や養老保険など貯蓄性のある保険を解約する場合は、現在の解約返戻金を確認しましょう。
契約によっては、解約する時期によって解約返戻金が払込保険料総額を下回ることがあります。
また、保険料を負担した本人が解約返戻金を一時金で受け取る場合、利益が出ていれば原則として一時所得になることがあります。
一時所得は、他に一時所得がない場合、基本的に「受取額-支払った保険料-特別控除50万円」で計算し、さらにその2分の1が課税対象になります。
契約者・保険料負担者・受取人の関係によって税金の扱いが変わる場合があるため、まとまった解約返戻金を受け取る場合は税務上の取扱いも確認しましょう。
✅生命保険料控除だけを理由に保険を続けない
「生命保険料控除があるから解約すると損」と考える方もいますが、税金が軽減される金額と支払っている保険料は同じではありません。
必要性の低い保障へ毎年多くの保険料を支払い、税負担を少し軽くすることが家計全体で有利とは限りません。
なお、年の途中で生命保険を解約した場合でも、その年に解約まで支払った対象保険料については生命保険料控除を受けられます。
保険を続けるかどうかは、生命保険料控除よりも「その保障が今の家族に必要か」を優先して考えましょう。
✅FPワンポイントアドバイス
AFPとして子ども独立後の生命保険を見直すなら、まず保険証券を並べて「死亡保障」「医療保障」「貯蓄部分」に分けて確認することをおすすめします。
死亡保障については、万一の場合に今後必要になる生活費などから、遺族年金、配偶者自身の収入、預貯金、勤務先からの給付などを差し引き、不足する金額を考えます。
例えば必要資金が1,000万円でも、預貯金500万円、その他の準備資金300万円があれば、不足は200万円です。反対に預貯金が少なく、配偶者の収入も少ないなら、子ども独立後でも大きめの死亡保障が必要になることがあります。
また、保険料を月1万円削減できれば10年間で120万円です。この120万円を老後の生活予備費として貯めるだけでも、家計の安心材料になります。
「生命保険をゼロにする」のではなく、「子育てのための保障から、夫婦の老後に合った保障へ変更する」という視点で考えると整理しやすくなります。
✅チェックリスト|子ども独立後の生命保険を確認しよう
- ☐ 子どもが経済的に独立している
- ☐ 現在の死亡保障額を確認した
- ☐ 毎月・年間の保険料を確認した
- ☐ 保障が何歳まで続くか確認した
- ☐ 配偶者の収入・年金見込額を確認した
- ☐ 遺族年金の対象になるか確認した
- ☐ 住宅ローンと団信の内容を確認した
- ☐ 預貯金・金融資産を確認した
- ☐ 勤務先の死亡退職金などを確認した
- ☐ 解約返戻金を確認した
- ☐ 解約以外に減額できないか確認した
- ☐ 医療保障も公的医療保険と合わせて確認した
- ☐ 浮いた保険料の使い道を決めた
✅よくある質問
Q. 子どもが独立したら生命保険はいらないですか?
必ずしも不要ではありません。教育費や子どもの生活費に備える保障は減らせる可能性がありますが、配偶者の生活費などに備える死亡保障が必要な場合があります。
Q. 死亡保障はいくら残せばよいですか?
一律の金額では決められません。万一の場合に必要になる生活費などから、遺族年金、配偶者の収入、預貯金、勤務先からの給付などを差し引いて不足額を考えます。
Q. 生命保険は解約と減額のどちらがよいですか?
必要な保障が残っている場合は、すべて解約するのではなく保障額を減らす方法もあります。減額できるかどうかや条件は契約によって異なるため、保険会社へ確認しましょう。
Q. 解約返戻金に税金はかかりますか?
保険料負担者本人が解約返戻金を一時金で受け取り利益が出た場合、原則として一時所得になることがあります。契約関係などによって税務上の取扱いが異なる場合があります。
Q. 医療保険も一緒に解約した方がよいですか?
死亡保険と医療保険は目的が異なるため、別々に判断しましょう。高額療養費制度などの公的保障、預貯金、希望する医療などを確認して必要性を考えます。
Q. 浮いた保険料はどう考えればよいですか?
老後の生活予備費として預貯金を増やす方法や、長期間使わない余裕資金で資産形成を考える方法などがあります。まずは生活防衛資金や近い将来必要になるお金を確保することが重要です。
✅参考リンク
✅まとめ
子どもが就職して経済的に独立すると、教育費や子どもの生活費に備える必要性が小さくなるため、生命保険を見直す大きなタイミングになります。ただし、「子どもが独立したから生命保険は全部いらない」と判断するのはおすすめできません。
まずは配偶者の生活費、住宅ローン、遺族年金、預貯金、勤務先の保障などを確認し、万一の場合に本当に不足する金額を計算しましょう。保障が多すぎるとわかれば、解約だけでなく減額という方法もあります。
例えば保険料を月1万円減らせれば、10年間では120万円です。不要になった保障へ保険料を払い続けるのではなく、浮いたお金を老後の生活予備費や資産形成へ回せば、定年後の家計に余裕を作れる可能性があります。
一方で、古い保険を解約すると同じ条件へ戻れない場合があり、貯蓄型保険では解約返戻金や税金の確認も必要です。まず保険証券を取り出し、「保障額・保障期間・保険料・解約返戻金」の4項目を確認することから始めてみましょう。