火災保険の「免責金額」って何?
「火災保険の見積もりを見たら『免責金額5万円』と書かれていたけれど、どういう意味?」「免責金額を高くすると保険料が安くなると聞いたけれど、本当にお得なの?」と疑問に思ったことはありませんか。
火災保険の免責金額は、保険金を受け取る際に契約者が自己負担する金額のことです。免責金額の設定によって毎年支払う保険料が変わるため、住宅購入時や更新時には理解しておきたいポイントの一つです。
ただし、「保険料が安くなるから」という理由だけで高い免責金額を設定すると、小さな損害が発生した際に自己負担が大きくなってしまう可能性があります。
AFP(ファイナンシャルプランナー)の視点
免責金額は「保険料」と「万一の自己負担額」のバランスを考えて決めることが大切です。家計に無理のない範囲で設定しましょう。
この記事でわかること
- 火災保険の免責金額の意味
- 免責金額と保険料の関係
- メリット・デメリット
- 免責金額の選び方
- 見直し時の注意点
✅基本知識
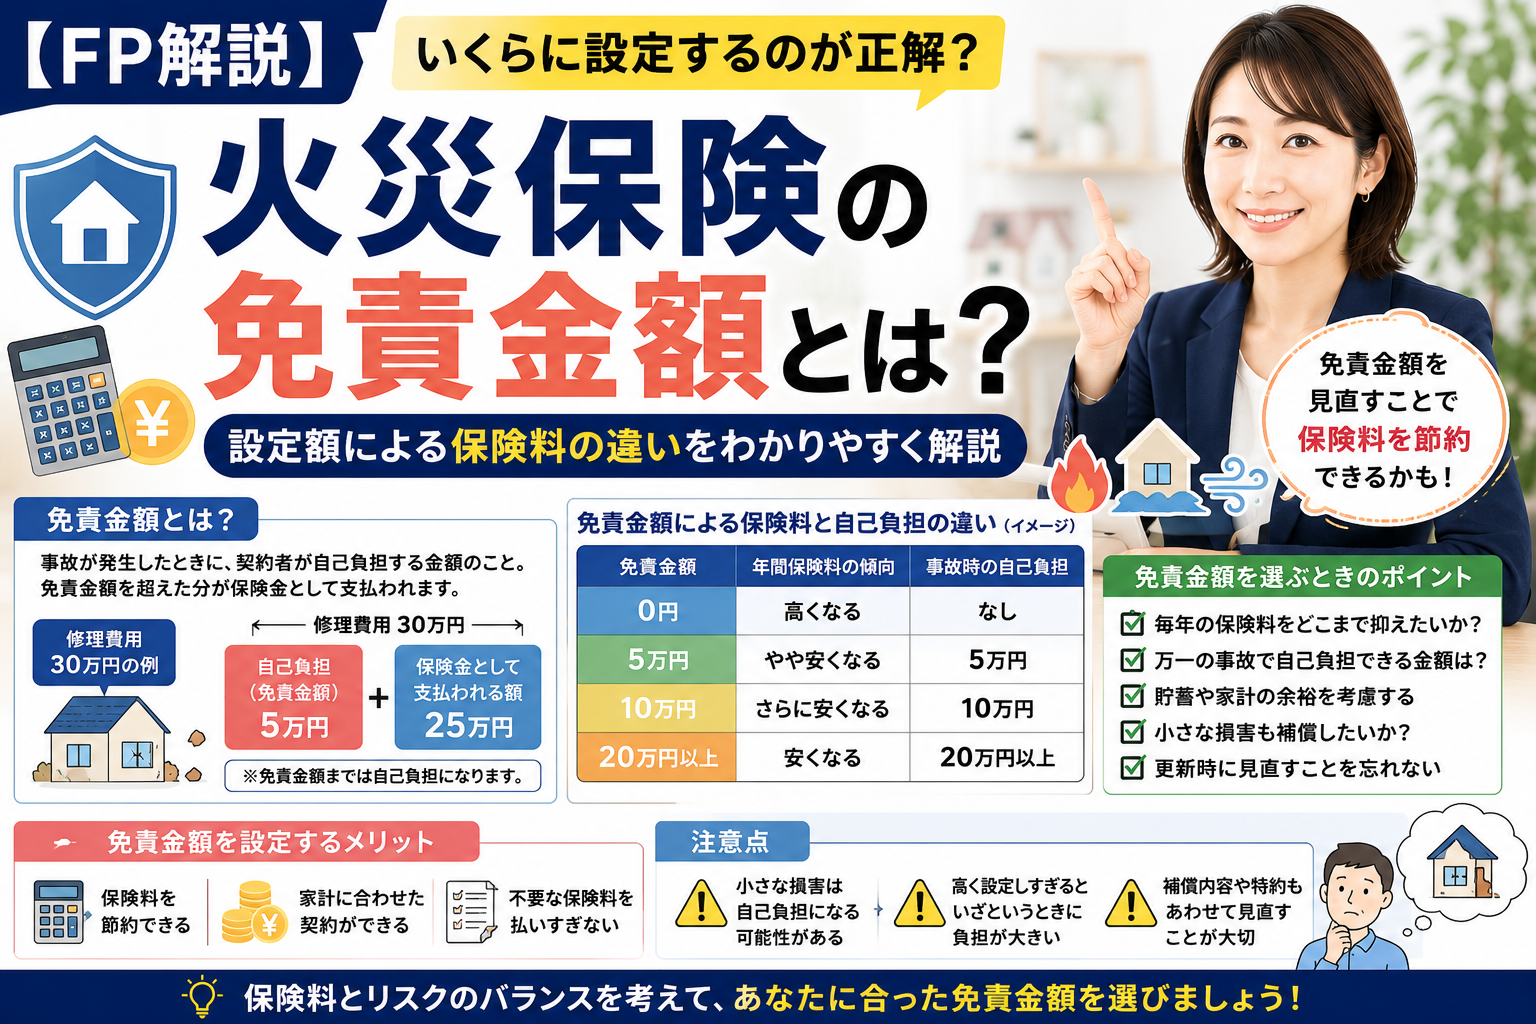
免責金額とは、事故が発生した際に契約者自身が負担する金額です。例えば、免責金額を5万円に設定していて、修理費用が30万円だった場合、保険会社から支払われる保険金は25万円となり、5万円は自己負担となります。
| 免責金額 | 契約者の自己負担 | 保険料の傾向 |
|---|---|---|
| 0円 | なし | 高くなりやすい |
| 5万円 | 5万円 | やや安くなる |
| 10万円 | 10万円 | さらに安くなる傾向 |
| 20万円以上 | 20万円以上 | 安くなるが自己負担も大きい |
一般的には、免責金額を高く設定するほど保険料は安くなる傾向があります。しかし、その分だけ事故発生時の自己負担額も増えるため、家計とのバランスを考えることが重要です。
✅制度・仕組み
火災保険の免責方式は、保険会社や商品によって異なります。現在主流となっているのは「免責金額方式」で、契約時に設定した金額を自己負担する仕組みです。
| 確認項目 | チェックポイント |
|---|---|
| 免責金額 | 自己負担額はいくらか |
| 補償内容 | 火災・風災・水災など対象範囲 |
| 保険料 | 免責金額変更による差額 |
| 契約期間 | 更新時に見直せるか |
| 特約 | 不要な特約が付いていないか |
更新時には、免責金額だけでなく補償内容や特約も合わせて見直すことで、家計に合った契約へ変更できる可能性があります。
✅比較表
免責金額ごとの特徴を比較してみましょう。
| 比較項目 | 免責0円 | 免責5万円 | 免責10万円以上 |
|---|---|---|---|
| 保険料 | 高め | 標準 | 比較的安い |
| 自己負担 | なし | 5万円 | 10万円以上 |
| 小さな損害 | 請求しやすい | ケースによる | 自己負担になることが多い |
| 向いている人 | 自己負担を抑えたい | バランス重視 | 保険料を抑えたい |
どの免責金額が最適かは、貯蓄額や家計の状況によって異なります。保険料だけではなく、万一の自己負担額も考慮して選ぶことが大切です。
✅シミュレーション
免責金額を変更すると、毎年支払う保険料と、事故が発生した際の自己負担額が変わります。ここでは一般的なイメージを確認してみましょう。
| 免責金額 | 年間保険料の傾向 | 事故時の自己負担 | 向いている人 |
|---|---|---|---|
| 0円 | 高め | なし | 自己負担をできるだけ避けたい |
| 5万円 | やや安い | 5万円 | 保険料と補償のバランスを重視したい |
| 10万円 | 比較的安い | 10万円 | ある程度の貯蓄がある |
| 20万円以上 | さらに安い傾向 | 20万円以上 | 保険料を優先したい |
例えば、風災で修理費用が40万円かかったケースを考えてみましょう。免責金額が0円なら原則として自己負担はありませんが、免責金額が5万円なら5万円、10万円なら10万円を自己負担することになります。
一方で、免責金額を高く設定しているほど毎年の保険料は抑えられる傾向があります。そのため、「保険料を節約するか」「万一の自己負担を減らすか」のバランスを考えて選ぶことが大切です。
✅メリット
- 免責金額を設定すると保険料を抑えられる場合がある
- 家計に合わせた契約内容を選びやすい
- 不要な補償とのバランスを見直せる
- 更新時の保険料上昇を抑えられる可能性がある
- 貯蓄状況に応じたリスク管理ができる
十分な貯蓄がある場合は、ある程度の自己負担を受け入れることで保険料を節約できることがあります。一方で、自己負担が難しい場合は、保険料が多少高くても免責金額を低めに設定する安心感があります。
✅注意点
| よくある失敗・勘違い | 注意するポイント |
|---|---|
| 保険料だけで免責金額を決める | 自己負担できる金額も考慮しましょう。 |
| 免責金額がない方が必ず得だと思う | 保険料とのバランスが重要です。 |
| 免責金額を高くしすぎる | 小さな損害は自己負担になる可能性があります。 |
| 更新時に内容を確認しない | 補償内容や特約も一緒に見直しましょう。 |
| 家族と相談せず契約する | 災害時の自己負担について共有しておくことが大切です。 |
免責金額を高くすると保険料は安くなることが多いですが、小規模な損害では保険金を受け取れないケースもあります。万一の際に自己負担できる金額を事前に考えておきましょう。
また、免責金額だけではなく、水災補償や家財補償、個人賠償責任特約なども含めて契約全体を見直すことが大切です。
✅FPワンポイントアドバイス
AFPとしておすすめしたいのは、「保険料を安くすること」だけを目的にしないことです。火災保険は、万一の損害が家計へ与える影響を軽減するための備えです。
免責金額を決める際は、「急に10万円の修理費が発生しても家計で対応できるか」を一つの目安に考えてみましょう。預貯金や生活防衛資金とのバランスを確認することで、無理のない契約を選びやすくなります。
更新案内が届いた際には、免責金額だけでなく補償内容や特約も合わせて確認することをおすすめします。
✅チェックリスト
- ☐ 現在の免責金額を確認した
- ☐ 保険料との差額を確認した
- ☐ 万一の自己負担額を把握した
- ☐ 補償内容を確認した
- ☐ 特約が必要か見直した
- ☐ 更新時期を確認した
- ☐ 家計とのバランスを確認した
✅よくある質問
Q. 免責金額とは何ですか?
事故が発生した際に契約者自身が負担する金額です。免責金額を超えた部分について保険金が支払われるのが一般的です。
Q. 免責金額を高くすると保険料は安くなりますか?
一般的には安くなる傾向があります。ただし、事故時の自己負担額も大きくなります。
Q. 免責金額は途中で変更できますか?
変更できるタイミングは保険会社や契約内容によって異なります。更新時に見直せるケースが多いため、契約内容を確認しましょう。
Q. どの免責金額を選べばよいですか?
家計や貯蓄状況によって異なります。保険料だけではなく、自己負担できる金額も考慮して選ぶことが大切です。
Q. 小さな損害でも保険金は受け取れますか?
損害額が免責金額以下の場合は保険金が支払われないことがあります。契約内容を確認しましょう。
Q. 免責金額以外にも見直すポイントはありますか?
補償範囲や特約、家財補償、水災補償なども合わせて見直すことで、家計に合った契約へ調整しやすくなります。
✅参考リンク
✅まとめ
火災保険の免責金額は、事故が発生した際に契約者が負担する金額のことです。免責金額を高くすると保険料は抑えられる傾向がありますが、その分だけ自己負担額も大きくなります。
「保険料が安いから」という理由だけで決めるのではなく、万一の修理費を家計でどこまで負担できるかを考えながら、自分に合った免責金額を選ぶことが大切です。また、更新時には免責金額だけでなく、補償内容や特約も合わせて見直しましょう。
まずは現在加入している火災保険の保険証券を確認し、免責金額がいくらに設定されているかをチェックすることから始めてみてください。適切な見直しを行うことで、家計への負担と万一への備えをバランスよく両立できます。