個人賠償責任保険は本当に必要?
「自転車保険への加入が義務化されたと聞いたけれど、個人賠償責任保険にも入る必要があるの?」「火災保険や自動車保険に付いている特約で十分なのだろうか」と疑問に思っている方も多いのではないでしょうか。
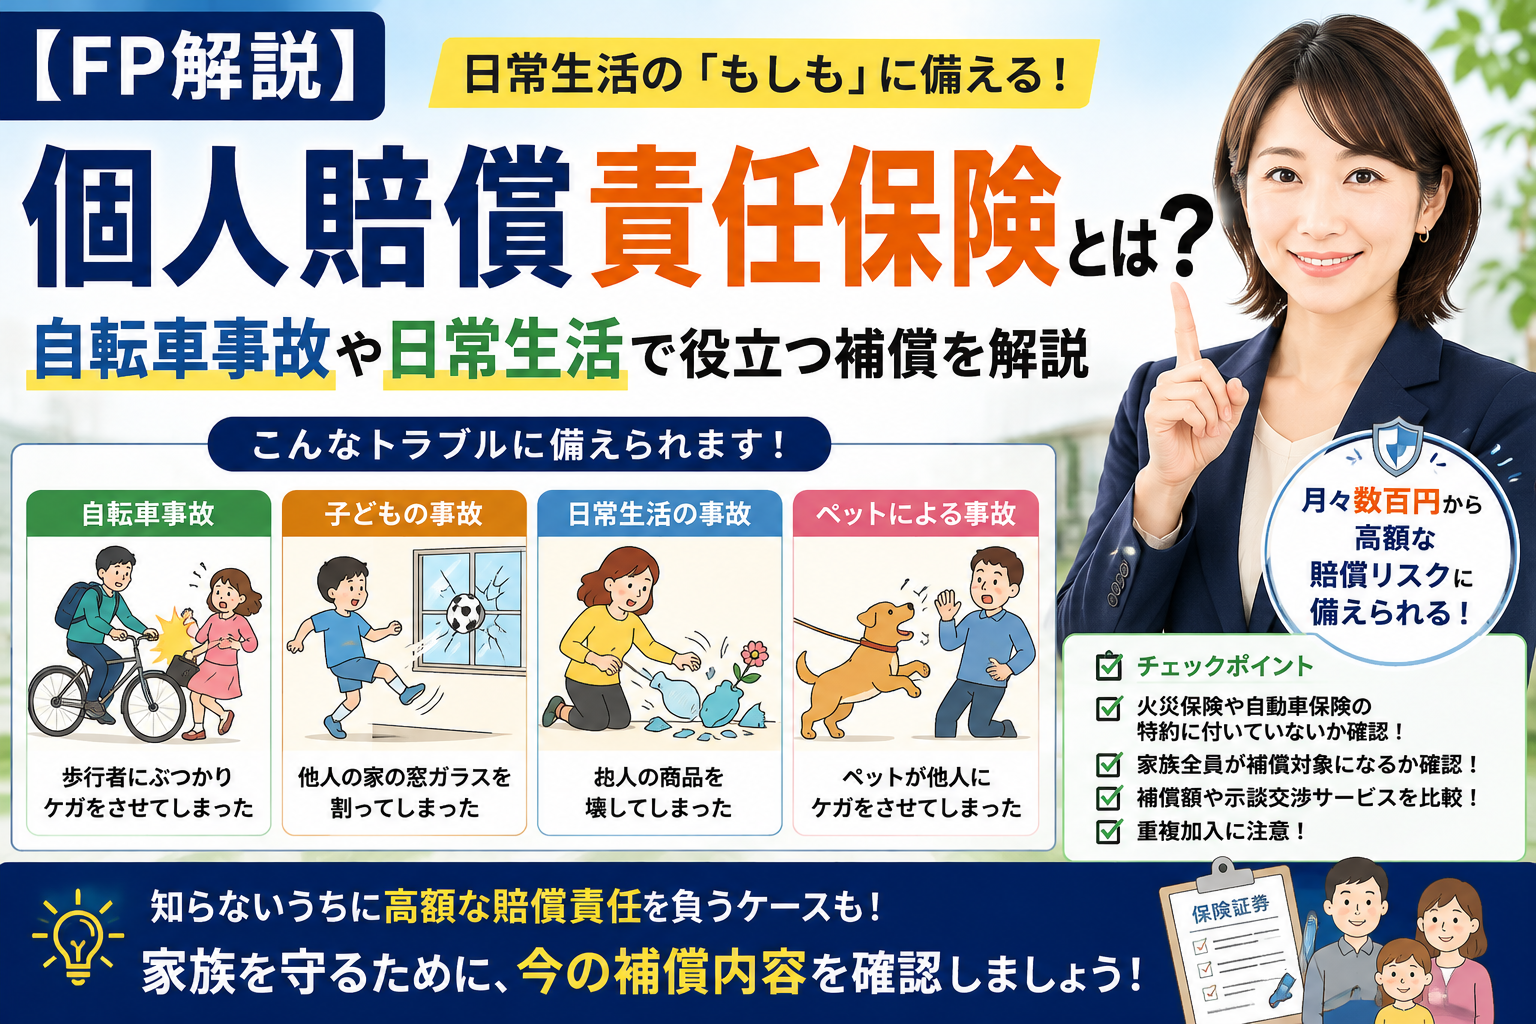
個人賠償責任保険は、日常生活で他人にケガをさせたり、他人の物を壊してしまったりして法律上の損害賠償責任を負った場合に補償を受けられる保険です。自転車事故だけでなく、子どもの事故やペットによる事故など、幅広い場面で役立つ可能性があります。
一方で、すでに火災保険や自動車保険の特約として加入しているケースも少なくありません。内容を確認せずに重複加入すると、保険料を無駄に支払ってしまうこともあります。
AFP(ファイナンシャルプランナー)の視点
個人賠償責任保険は「加入すること」よりも、「すでに加入していないか確認すること」が大切です。まずは現在加入している保険証券を確認しましょう。
この記事でわかること
- 個人賠償責任保険の仕組み
- 補償される事故・補償されない事故
- 自転車保険との違い
- 加入方法と保険料の目安
- 重複加入を防ぐポイント
✅基本知識
結論からいうと、個人賠償責任保険は日常生活で発生した賠償事故に備える保険です。高額な損害賠償命令が出るケースもあるため、万一の備えとして注目されています。
| 補償される主なケース | 具体例 |
|---|---|
| 自転車事故 | 歩行者にぶつかりケガをさせた |
| 子どもの事故 | 他人の家の窓ガラスを割った |
| 日常生活の事故 | 買い物中に商品を壊した |
| ペットによる事故 | 犬が他人にケガをさせた |
一方で、故意による事故や仕事中の事故、自動車事故など、補償対象外となるケースもあります。補償範囲は保険会社や契約内容によって異なるため、事前に確認が必要です。
✅制度・仕組み
個人賠償責任保険は単独で加入できる商品もありますが、多くの場合は火災保険や自動車保険、傷害保険などの特約として加入します。
| 加入方法 | 特徴 |
|---|---|
| 火災保険の特約 | 加入している家庭が多い |
| 自動車保険の特約 | 家族全員が対象になる商品もある |
| 傷害保険 | 日常生活の事故と組み合わせられる |
| 単独契約 | 必要な補償だけ加入できる |
契約内容によっては、同居家族全員が補償対象になる場合があります。そのため、家族それぞれが加入していると補償が重複することもあります。
✅比較表
個人賠償責任保険と自転車保険の違いを確認してみましょう。
| 比較項目 | 個人賠償責任保険 | 自転車保険 |
|---|---|---|
| 主な補償 | 日常生活全般の賠償事故 | 自転車事故が中心 |
| 加入方法 | 特約・単独契約 | 単独契約・特約 |
| 対象範囲 | 自転車以外の事故も対象 | 商品によって異なる |
| 保険料 | 比較的安価なことが多い | 補償内容による |
自転車に乗る機会が多い方でも、日常生活全体の賠償リスクを考えると、個人賠償責任保険の補償内容まで確認しておくことが大切です。
✅シミュレーション
個人賠償責任保険は、月々数百円程度の保険料で加入できる商品もあります。万一の高額な賠償事故へ備えることを考えると、費用対効果を確認することが大切です。
| ケース | 想定される事故 | 補償の考え方 |
|---|---|---|
| 自転車通勤・通学 | 歩行者へ衝突しケガをさせた | 高額な賠償に備えられる |
| 小さな子どもがいる家庭 | 他人の家の窓ガラスを割った | 日常生活の事故を補償 |
| ペットを飼っている | 犬が他人にケガをさせた | 法律上の賠償責任に対応 |
| 一人暮らし | 店舗の商品を誤って破損した | 日常生活での賠償事故に備えられる |
例えば、個人賠償責任保険の特約が月額200円の場合、年間では約2,400円です。一方で、自転車事故などでは数千万円から1億円を超える損害賠償が認められた事例もあり、少ない保険料で大きなリスクへ備えられる可能性があります。
ただし、補償額や示談交渉サービスの有無、家族が補償対象になる範囲などは保険会社によって異なります。保険料だけではなく補償内容も比較しましょう。
✅メリット
- 日常生活の賠償事故に幅広く備えられる
- 比較的少ない保険料で加入できる
- 自転車事故にも対応する商品が多い
- 家族全員が補償対象となる契約もある
- 示談交渉サービス付きの商品もある
特に、自転車を利用する方や小さな子どもがいる家庭では、万一の賠償リスクに備えられる点が大きなメリットです。また、火災保険や自動車保険の特約として追加できる場合は、手軽に加入しやすいでしょう。
✅注意点
| よくある失敗・勘違い | 注意するポイント |
|---|---|
| 加入していないと思っている | 火災保険や自動車保険の特約を確認しましょう。 |
| 家族全員が別々に加入している | 補償が重複していないか確認します。 |
| すべての事故が対象だと思っている | 仕事中の事故や故意の事故など対象外もあります。 |
| 補償額だけを見る | 示談交渉サービスや補償範囲も比較しましょう。 |
| 自転車保険と同じだと思っている | 補償範囲が異なるため内容を確認しましょう。 |
最も多い失敗は「知らないうちに重複加入していた」というケースです。個人賠償責任保険は家族型契約になっている商品も多く、同じ補償を複数契約しても保険金が倍になるわけではありません。
また、示談交渉サービスは保険会社によって利用条件が異なる場合があります。補償内容だけでなく、事故後のサポート体制も確認しておくと安心です。
✅FPワンポイントアドバイス
AFPとしておすすめしたいのは、新たに保険へ加入する前に、現在加入している火災保険・自動車保険・傷害保険の証券を確認することです。
個人賠償責任保険は特約として付いていることが多く、ご自身では加入していることを忘れているケースも珍しくありません。まずは家族全員の契約を一覧にし、重複加入がないか確認しましょう。
保険は数を増やすことが目的ではなく、本当に必要な補償を効率よく備えることが大切です。家計の負担を抑えながら、万一のリスクへ備えられる契約を選びましょう。
✅チェックリスト
- ☐ 火災保険の特約を確認した
- ☐ 自動車保険の特約を確認した
- ☐ 家族全員の契約内容を確認した
- ☐ 補償額を確認した
- ☐ 示談交渉サービスの有無を確認した
- ☐ 重複加入がないことを確認した
- ☐ 自転車利用の有無を確認した
✅よくある質問
Q. 個人賠償責任保険と自転車保険は同じですか?
同じではありません。個人賠償責任保険は日常生活全般の賠償事故を補償する商品が多く、自転車保険は自転車事故を中心とした補償内容になっています。
Q. 家族全員が補償されますか?
契約内容によります。同居家族全員が対象となる商品もあるため、契約内容を確認しましょう。
Q. 保険料はいくらくらいですか?
特約の場合は月額数百円程度の商品もあります。補償内容や保険会社によって異なります。
Q. 示談交渉サービスとは何ですか?
事故の相手方との示談交渉を保険会社がサポートするサービスです。利用条件は商品によって異なります。
Q. 賃貸住宅でも加入した方がよいですか?
賃貸住宅でも日常生活で賠償事故が発生する可能性はあります。火災保険へ特約として付帯されていることも多いため、まずは契約内容を確認しましょう。
Q. 新たに加入する前に確認することはありますか?
現在加入している火災保険、自動車保険、傷害保険などに個人賠償責任保険が付いていないか確認することが大切です。
✅参考リンク
✅まとめ
個人賠償責任保険は、自転車事故だけでなく、子どもの事故やペットによる事故など、日常生活で発生するさまざまな賠償リスクへ備えられる保険です。比較的少ない保険料で加入できる一方、火災保険や自動車保険の特約として加入しているケースも多くあります。
新たに加入を検討する前に、まずは現在の保険証券を確認し、個人賠償責任保険が付帯されていないか、家族全員の契約が重複していないかを確認しましょう。また、補償額だけでなく、示談交渉サービスや補償対象となる家族の範囲も重要な確認ポイントです。
まずはご家庭で加入している保険を一覧にし、必要な補償が過不足なく備わっているかを確認してみてください。保険を整理することで、万一への安心と家計の見直しを両立しやすくなります。