医療保険はいらないって本当?
「医療保険はいらないと聞いたけれど、本当に加入しなくても大丈夫なのだろうか」「毎月保険料を払っているけれど、見直した方がいいのでは?」と悩んでいる方も多いのではないでしょうか。
近年は「公的医療保険が充実しているから民間の医療保険は不要」という意見を耳にすることがあります。一方で、病気や入院への不安から、医療保険に加入し続けている方も少なくありません。
実際には、医療保険が必要かどうかは一人ひとり異なります。貯蓄額や家計の状況、働き方、家族構成、公的保障の内容などを総合的に考えて判断することが大切です。
AFP(ファイナンシャルプランナー)の視点
医療保険は「加入しているから安心」ではなく、「万一の医療費を家計で負担できるか」という視点で考えることが重要です。保険料と家計のバランスも確認しながら見直しましょう。
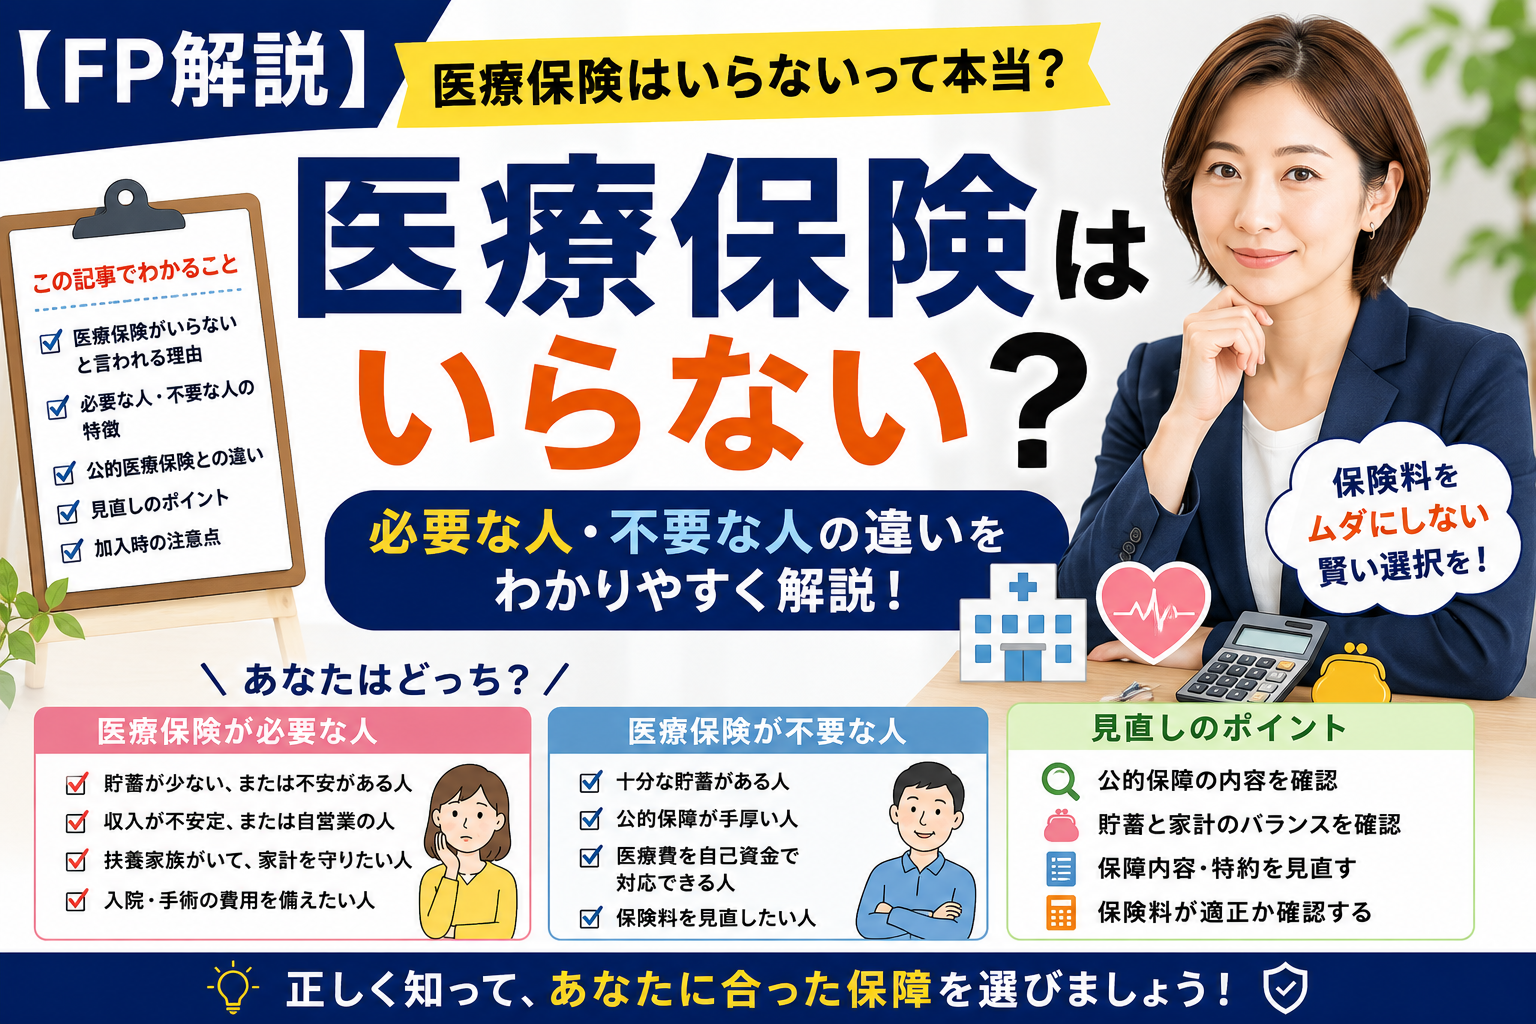
この記事でわかること
- 医療保険がいらないと言われる理由
- 医療保険が必要な人・不要な人の特徴
- 公的医療保険制度との違い
- 医療保険を見直すポイント
- 加入前・見直し時の注意点
✅基本知識
結論からいうと、日本には公的医療保険制度があり、病院で支払う医療費は原則として自己負担が1〜3割です。また、高額療養費制度を利用すると、一定額を超えた医療費は払い戻しの対象になる場合があります。
| 制度・保険 | 主な内容 |
|---|---|
| 健康保険 | 医療費の自己負担を軽減 |
| 高額療養費制度 | 一定額を超えた医療費の負担を軽減 |
| 医療保険(民間) | 入院・手術・先進医療などを保障 |
| 医療費控除 | 一定条件で税負担を軽減 |
そのため、高額な治療費がすべて自己負担になるわけではありません。まずは公的保障の内容を知り、そのうえで民間の医療保険が必要かを考えることが重要です。
✅制度・仕組み
医療保険へ加入する前に、公的医療保険制度でどこまで保障されるかを確認しましょう。会社員、自営業、年金生活者など、加入している健康保険によって利用できる制度が異なる場合もあります。
| 確認項目 | 内容 |
|---|---|
| 健康保険 | 医療費の自己負担割合 |
| 高額療養費制度 | 自己負担額の上限 |
| 傷病手当金 | 会社員などが働けない場合の所得補償 |
| 医療保険 | 入院・手術・先進医療などを保障 |
| 貯蓄 | 医療費を自己資金で負担できるか |
また、加入している健康保険組合によっては独自の付加給付制度がある場合もあります。保険へ加入する前に、ご自身の健康保険の内容を確認しておきましょう。
✅比較表
医療保険が必要になりやすい人と、見直しを検討しやすい人の特徴を比較してみましょう。
| 比較項目 | 必要性が高い人 | 見直しを検討しやすい人 |
|---|---|---|
| 貯蓄 | 十分ではない | 医療費を自己負担できる |
| 働き方 | 自営業など | 公的保障が比較的充実している |
| 家族 | 扶養家族がいる | 扶養家族が少ない |
| 収入 | 入院で収入減の影響が大きい | 貯蓄で対応しやすい |
| 考え方 | 万一への備えを重視 | 家計の効率を重視 |
「医療保険はいらない」という情報だけで判断するのではなく、自分の家計や公的保障を踏まえて判断することが大切です。
✅シミュレーション
医療保険が必要かどうかは、貯蓄や収入、家族構成によって変わります。ここでは代表的なケースを比較してみましょう。
| ケース | 貯蓄状況 | 医療保険の考え方 |
|---|---|---|
| 貯蓄が少ない | 生活費3か月未満 | 加入を検討しやすい |
| 十分な貯蓄がある | 生活費1年以上 | 見直しを検討しやすい |
| 自営業 | 収入が不安定 | 所得減少も考慮して検討 |
| 会社員 | 傷病手当金の対象 | 公的保障を確認して判断 |
例えば、入院や手術で医療費が100万円かかった場合でも、高額療養費制度の対象となれば、所得区分に応じて自己負担額は一定額まで軽減されます。ただし、差額ベッド代や食事代、先進医療の技術料など、公的医療保険の対象外となる費用は自己負担となる場合があります。
十分な貯蓄があれば自己資金で対応できることもありますが、貯蓄が少ない場合や収入が途絶えることへの不安が大きい場合は、医療保険が家計を支える役割を果たすこともあります。
✅メリット
- 入院や手術の費用負担を軽減できる
- 急な医療費に備えやすい
- 貯蓄を大きく取り崩さずに済む場合がある
- 先進医療特約などを付けられる商品もある
- 精神的な安心につながる
医療保険のメリットは、給付金そのものだけではありません。まとまった医療費が発生した際でも家計への影響を抑えやすくなるため、安心して治療に専念できるという点も大きなメリットです。
✅注意点
| よくある勘違い・失敗 | 注意するポイント |
|---|---|
| 医療費はすべて保険で必要と思っている | まずは公的医療保険制度を確認しましょう。 |
| 保険料だけで商品を選ぶ | 保障内容や給付条件も比較することが大切です。 |
| 特約を付けすぎる | 必要な保障だけを選ぶことで保険料を抑えられます。 |
| 健康なうちは見直さない | 年齢や健康状態によって加入条件が変わる場合があります。 |
| 貯蓄額を考慮していない | 自己資金で対応できる範囲も確認しましょう。 |
「医療保険はいらない」という情報だけで解約してしまうのは注意が必要です。現在の健康状態によっては、後から同じ条件で加入できない場合があります。
また、医療保険へ加入していても、すべての治療費が給付対象になるわけではありません。免責期間や給付条件、保障対象を事前に確認しておきましょう。
✅FPワンポイントアドバイス
AFPとしておすすめしたいのは、「保険が必要か」ではなく、「自分で負担できる医療費はいくらか」を考えることです。
まずは生活防衛資金を確保し、公的医療保険制度や高額療養費制度でどこまで対応できるかを確認しましょう。そのうえで、不足する部分だけを民間の医療保険で補うという考え方が、家計全体では無理のない備えにつながります。
医療保険を見直す際は、毎月の保険料だけでなく、預貯金や資産形成とのバランスも確認することが大切です。
✅チェックリスト
- ☐ 現在加入している医療保険を確認した
- ☐ 高額療養費制度を理解した
- ☐ 健康保険の保障内容を確認した
- ☐ 貯蓄で対応できる金額を把握した
- ☐ 特約が重複していないか確認した
- ☐ 毎月の保険料を確認した
- ☐ 家計全体で保障内容を見直した
✅よくある質問
Q. 医療保険は本当に不要なのでしょうか?
一概には言えません。貯蓄や働き方、公的保障の内容によって必要性は異なります。
Q. 高額療養費制度があれば医療保険はいりませんか?
高額療養費制度で自己負担は軽減されますが、差額ベッド代や先進医療の技術料など対象外の費用もあります。
Q. 医療保険はいつ見直すべきですか?
結婚、出産、住宅購入、退職などライフステージが変わったタイミングや、保険更新時が見直しの目安です。
Q. 貯蓄があれば医療保険は不要ですか?
十分な貯蓄があり、医療費を自己負担できる場合は見直しを検討できることがあります。ただし、考え方は人それぞれです。
Q. 先進医療特約は必要ですか?
高額な先進医療に備えたい場合の選択肢です。内容や保険料を比較して判断しましょう。
Q. 保険料を安くする方法はありますか?
不要な特約を整理したり、保障内容を見直したりすることで保険料を抑えられる場合があります。
✅参考リンク
✅まとめ
医療保険が必要かどうかは、一人ひとりの家計や貯蓄、公的保障の内容によって異なります。「医療保険はいらない」という情報だけで判断するのではなく、まずは健康保険や高額療養費制度など、公的保障を理解することが大切です。
そのうえで、自己資金だけでは対応が難しい部分を民間の医療保険で補うという考え方をすると、必要以上の保険料を支払わずに済む可能性があります。加入中の保険は保障内容や特約を確認し、現在の生活や家計に合っているかを見直してみましょう。
まずは保険証券を確認し、公的保障・貯蓄・医療保険の役割を整理することから始めてみてください。家計に合った備えを選ぶことが、将来への安心につながります。