毎月いくら貯金すれば将来のお金に困らない?
「毎月3万円貯金しているけれど少ない?」「手取りの20%を貯金した方がいいと聞くけれど、そんなに残らない」「教育費や住宅ローンがある家庭では何%くらい貯めればいい?」と悩んでいませんか。
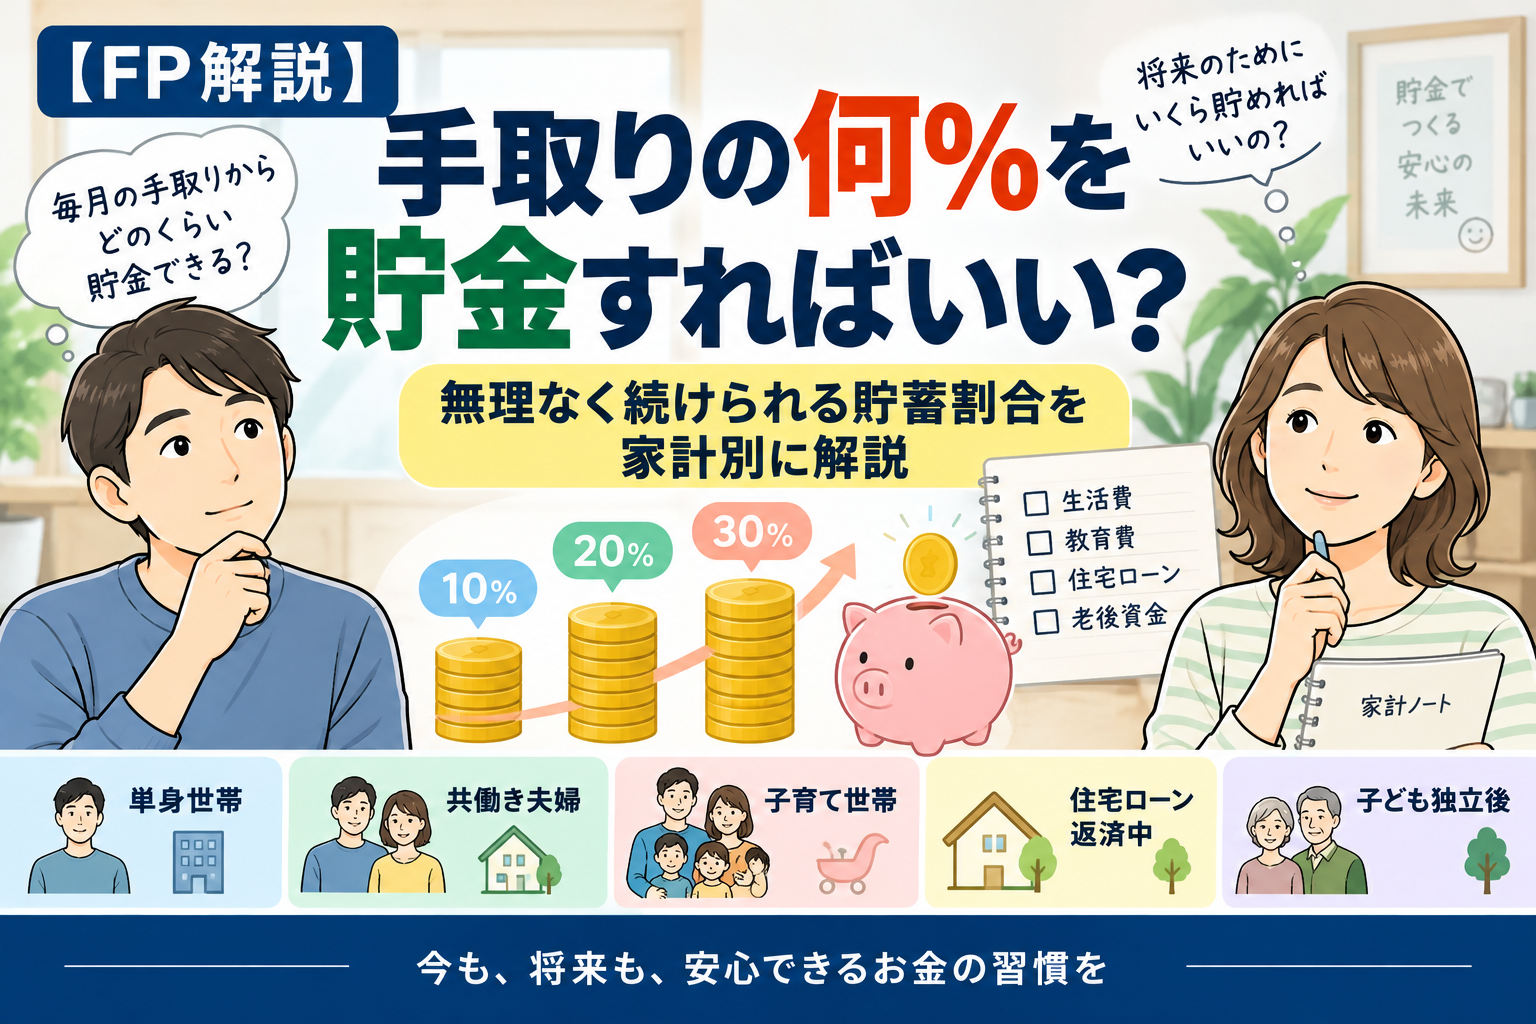
結論からいうと、すべての家庭に共通する「正しい貯蓄率」はありません。手取りの10%でも無理なく長く続けられるなら意味がありますし、教育費が減った家庭なら20%、30%と貯蓄割合を高められる場合もあります。
大切なのは「理想の割合」に家計を無理やり合わせるのではなく、生活費、住宅費、教育費などを支払ったうえで継続できる金額を決めることです。
AFPとして一言
貯金は「余ったらする」より、給料が入った時点で先に一定額を確保する方が続けやすくなります。まず手取りの10%など無理のない水準から始め、家計に余裕ができたら割合を引き上げる方法を考えてみましょう。
この記事でわかること
- 手取りの何%を貯金すればよいか
- 10%・20%・30%貯金した場合の金額
- 家計状況によって貯蓄割合を変える考え方
- 無理な貯金で失敗しないためのポイント
- 老後資金まで考えた貯蓄の続け方
✅基本知識|貯金は「手取り」を基準に考える
毎月の貯蓄割合を決めるときは、額面給与ではなく「手取り」を基準にすると家計管理がしやすくなります。
総務省統計局では、給与などの実収入から税金や社会保険料などを差し引いた「可処分所得」を、いわゆる手取り収入と説明しています。
| 手取り | 10%貯金 | 20%貯金 | 30%貯金 |
|---|---|---|---|
| 20万円 | 2万円 | 4万円 | 6万円 |
| 25万円 | 2万5,000円 | 5万円 | 7万5,000円 |
| 30万円 | 3万円 | 6万円 | 9万円 |
| 40万円 | 4万円 | 8万円 | 12万円 |
| 50万円 | 5万円 | 10万円 | 15万円 |
例えば手取り30万円なら、10%は3万円、20%は6万円です。「毎月6万円は難しい」という家庭なら、無理に20%へ合わせる必要はありません。
最初は月3万円から始め、住宅ローンの返済状況や子どもの独立、昇給などに合わせて月4万円、5万円と増やす方が長く続けやすいでしょう。
✅制度・仕組み|貯蓄率に絶対的な正解はない
「手取りの20%を貯金するのが正解」といった情報を見かけることがありますが、公的な制度として一律20%などの基準が決められているわけではありません。
実際の貯蓄余力は、年齢や家族構成によって大きく変わります。総務省「家計調査」の2025年平均では、二人以上の勤労者世帯の可処分所得は月53万2,408円、消費支出は月34万6,297円、黒字は月18万6,111円、黒字率は35.0%でした。
ただし、この35%をそのまま「全家庭が貯金すべき割合」と考えるのは適切ではありません。家計調査の黒字は可処分所得から消費支出を差し引いた金額で、預貯金だけを意味するものではないからです。
| 世帯主の年齢 | 可処分所得 | 黒字 | 黒字率 |
|---|---|---|---|
| 40歳未満 | 54万1,537円 | 24万321円 | 44.4% |
| 40~49歳 | 57万8,733円 | 22万5,111円 | 38.9% |
| 50~59歳 | 56万9,865円 | 19万4,925円 | 34.2% |
| 60歳以上 | 43万2,730円 | 9万6,820円 | 22.4% |
平均値は参考になりますが、「平均が35%だから自分も35%貯めなければ」と考える必要はありません。教育費がピークの家庭と子どもが独立した家庭では、貯められる割合が違って当然です。
✅比較表|家計別に考える無理のない貯蓄割合
貯蓄割合を決めるときは、現在のライフステージと今後必要になるお金から逆算するのが基本です。次の割合は制度上の基準ではなく、家計を考えるための一例です。
| 家計の状況 | 考え方の例 | 優先したいこと |
|---|---|---|
| 生活費に余裕が少ない | まず5~10%から | 家計の黒字化 |
| 住宅ローン・教育費が重い | 10%前後から検討 | 無理なく継続する |
| 家計が安定している | 10~20%程度から検討 | 目的別に貯める |
| 子どもが独立した | 20%以上も検討 | 老後資金を増やす |
| 老後が近い | 割合より必要額から逆算 | 退職後の不足額を準備 |
例えば子育て中に手取りの10%しか貯められなくても、子どもが独立した後に教育費として使っていた月5万円をそのまま老後資金へ回せば、貯蓄ペースを大きく上げられます。
住宅ローンについても同じです。繰上返済だけを優先するのではなく、手元の預貯金や今後の教育費、老後資金とのバランスを確認することが重要です。
✅シミュレーション|手取り30万円で10%・20%・30%を貯めると?
手取り30万円の家庭を例に、毎月10%・20%・30%を貯金した場合を比較してみましょう。利息や運用益は考慮しない単純計算です。
| 貯蓄率 | 毎月 | 1年間 | 10年間 | 20年間 |
|---|---|---|---|---|
| 10% | 3万円 | 36万円 | 360万円 | 720万円 |
| 20% | 6万円 | 72万円 | 720万円 | 1,440万円 |
| 30% | 9万円 | 108万円 | 1,080万円 | 2,160万円 |
20%と30%では毎月3万円の差ですが、20年間では720万円の差になります。一方、30%を貯めるために生活費が不足してクレジットカードの分割払いや借入れに頼るようでは本末転倒です。
まず10%を確実に続け、昇給や子どもの独立などで家計に余裕が生まれたら15%、20%と引き上げる方法でも、長期では大きな金額になります。
金融庁も家計管理の基本として、収入と支出を把握して収支を黒字にし、その黒字分を貯蓄することを挙げています。また、給料日に一定額を自動的に貯蓄用口座へ移すなど、先に貯蓄して残りで家計をやりくりする方法も紹介しています。
✅メリット|貯蓄割合を決めると家計管理が続けやすい
「毎月余ったお金を貯金しよう」と考えていると、支出が多かった月にはほとんど残らないことがあります。そこで役立つのが、手取りに対する貯蓄割合をあらかじめ決める方法です。
| 方法 | 特徴 |
|---|---|
| 余ったら貯金 | 月によって貯蓄額が変わりやすい |
| 毎月定額を貯金 | 管理しやすく継続しやすい |
| 手取りの一定割合を貯金 | 収入の増減に合わせて調整しやすい |
例えば「手取りの10%を先に貯める」と決めれば、手取り30万円なら3万円、35万円なら3万5,000円です。収入が増えたときに生活水準だけを上げてしまうことを防ぐ効果も期待できます。
さらに、貯蓄を「生活予備費」「教育費」「住宅費」「老後資金」など目的別に分けると、何のために貯めているのかが明確になります。
✅注意点|貯蓄率を高くしすぎて家計が苦しくなるのはNG
貯金は多ければ多いほどよいとは限りません。高すぎる目標を設定して途中で挫折したり、必要な支出まで削ったりするのは避けたいところです。
| よくある失敗・誤解 | 見直し方 |
|---|---|
| 手取り20%を絶対目標にする | 家計状況に合わせて割合を決める |
| 生活費が足りなくても貯金する | まず固定費や支出を見直す |
| ボーナスだけで貯める | 毎月の給与からも少額ずつ貯める |
| 貯金と投資を区別しない | 近く使うお金は値動きのある投資と分ける |
| 平均貯蓄率と自分を比較する | 必要な将来資金から逆算する |
特に注意したいのが、貯蓄率を守るためにクレジットカードのリボ払いやカードローンなどに頼ることです。貯金が増えていても、その一方で高い利息を伴う借入れが増えていては家計改善につながりません。
また、住宅修繕費、車の買い替え、子どもの進学費用など数年以内に使う予定のお金まで投資へ回すと、必要な時期に値下がりしている可能性があります。貯金と資産運用は目的と使う時期を分けて考えましょう。
✅FPワンポイントアドバイス
AFPとしておすすめしたい考え方は、「何%貯めるか」だけではなく「いつまでに、いくら必要か」から逆算することです。
例えば現在の貯蓄が500万円で、10年後までに老後資金として1,000万円を準備したいなら、追加で必要なのは500万円です。単純計算では年間50万円、月約4万2,000円を積み立てれば目標に近づきます。
| 目標 | 必要額 |
|---|---|
| 現在の貯蓄 | 500万円 |
| 10年後の目標 | 1,000万円 |
| 追加で必要 | 500万円 |
| 年間の積立目安 | 50万円 |
| 毎月の積立目安 | 約4万2,000円 |
手取り30万円なら月4万2,000円は約14%です。この家庭では「20%貯金しなければ」と考えるより、まず14%程度を継続できる家計を作る方が目標との関係が明確です。
また、子どもが独立して教育費が月5万円減ったなら、その5万円をそのまま使ってしまわず老後資金へ振り替える方法があります。月5万円を10年間貯めれば、運用益を考慮しなくても600万円になります。
長期間使わない余裕資金についてはNISAなどを利用した資産形成も選択肢になります。ただし、投資には値下がりや元本割れの可能性があります。近い将来使う生活費や緊急予備資金とは分けて考えることが大切です。
✅チェックリスト|自分に合った貯蓄割合を確認しよう
- ☐ 毎月の手取り額を把握している
- ☐ 毎月の生活費を把握している
- ☐ 住宅ローンや家賃など固定費を確認した
- ☐ 教育費など今後の大きな支出を確認した
- ☐ 生活予備費を確保している
- ☐ 毎月無理なく続けられる貯蓄額を決めた
- ☐ 給料日に先取りできる仕組みを作った
- ☐ ボーナスだけに貯蓄を頼っていない
- ☐ 子ども独立後などに貯蓄額を増やす予定を立てた
- ☐ 老後の年金見込額と必要資金を確認した
✅よくある質問
Q. 手取りの何%を貯金すればいいですか?
すべての家庭に共通する正解はありません。まず5~10%など無理なく続けられる水準から始め、家計に余裕があれば10~20%以上へ増やす方法があります。大切なのは割合そのものより継続できることです。
Q. 手取り30万円なら毎月いくら貯金すればいい?
10%なら3万円、15%なら4万5,000円、20%なら6万円です。ただし、住宅費や教育費などによって適切な金額は変わります。
Q. 手取りの10%しか貯金できなくても大丈夫?
10%でも継続できれば長期では大きな金額になります。手取り30万円の10%である月3万円なら、運用益を考慮しなくても10年間で360万円です。
Q. 貯金は給料日前に残った分ではダメですか?
余った分を貯める方法でも構いませんが、支出によって貯蓄額が不安定になりやすくなります。給料日に一定額を別口座へ移すなど、先取りする仕組みを作ると継続しやすくなります。
Q. 貯金とNISAはどちらを優先すればいいですか?
目的と使う時期を分けて考えます。近い将来使う生活費や緊急予備資金は預貯金などで確保し、長期間使わない余裕資金について資産形成を検討する考え方があります。NISAを利用した投資にも元本割れの可能性があります。
Q. 子どもが独立したら貯蓄割合を増やした方がいい?
教育費や子どもの生活費が減り家計に余裕が生まれた場合は、老後資金を増やす機会になります。例えば月5万円を10年間貯めれば、単純計算で600万円です。支出が減った分の一部を先取り貯蓄へ振り替えると使ってしまうことを防ぎやすくなります。
✅参考リンク
✅まとめ
手取りの何%を貯金すればよいかについて、すべての家庭に共通する正解はありません。まず5~10%など無理なく続けられる割合から始め、家計に余裕があれば10~20%以上へ増やすという考え方があります。
重要なのは、平均値や「20%貯金」といった数字だけを目標にしないことです。住宅ローン、教育費、生活費、老後までの年数は家庭によって異なります。将来必要になる金額から毎月の貯蓄額を逆算すると、自分の家計に必要な割合が見えてきます。
また、貯金は余ったらするのではなく、給料日に一定額を先取りする仕組みにすると続けやすくなります。子どもの独立や住宅ローン返済などで支出が減ったタイミングも、貯蓄割合を引き上げるチャンスです。まず今月の手取りと支出を書き出し、「無理なく毎月いくら残せるか」を計算することから始めてみましょう。